Модели страхования, применяемые в сфере трансграничного медицинского туризма (ТМТ), представляют собой институциональные конструкции, сочетающие нормативно-правовые основы, страховые продукты, формы медицинского обслуживания и каналы трансграничного сопровождения пациентов. В условиях усиления глобальной мобильности населения различия между национальными системами здравоохранения проявляются особенно отчётливо. Каждая страна разрабатывает собственные подходы к обеспечению страховой защиты пациентов, выезжающих или прибывающих для получения медицинской помощи.
В рамках параграфа проводится сравнительный анализ моделей, реализуемых в Китае, России и международной практике (ЕС, Юго-Восточная Азия, США). Сравнение позволяет определить, в каких направлениях возможно адаптировать лучшие практики к условиям российской и китайской систем, выявить институциональные пробелы, а также оценить потенциал цифровой трансформации в управлении страховыми случаями в ТМТ.
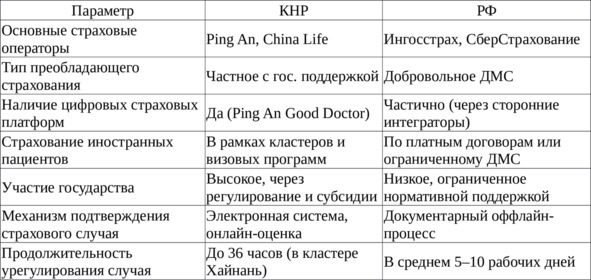
Страховая система Китая ориентирована на активное участие государственных и частных страховых компаний в покрытии трансграничных медицинских услуг. Ключевыми акторами являются:
1) Ping An Insurance Group — крупнейший частный страховщик с дочерними платформами Ping An Health, Ping An Good Doctor и HealthCloud, осуществляющий цифровую интеграцию страхования, диагностики, госпитализации и постлечебного сопровождения;
2) China Life Insurance Company — государственный оператор, предоставляющий страховые полисы с трансграничным покрытием, включая срочные, онкологические, диагностические и комбинированные продукты;
3) Местные страховые компании в медицинских кластерах (например, в Хайнане и Гуанчжоу), действующие на основе пилотных соглашений и поддерживаемые Госсоветом КНР [14].
Китайская модель отличается следующими чертами:
— Интеграция страхования и цифровых медицинских платформ, что позволяет производить онлайн-запись, обмен медицинскими данными, моментальную проверку страхового покрытия;
— Кластеризация медицинского туризма, при которой страховые пакеты разрабатываются под конкретные зоны: Hainan Boao Lecheng International Medical Zone, Гуандунская зона цифрового здравоохранения;
— Участие в международных пилотных проектах (например, медицинские визы, включающие страховое сопровождение, финансируемое частично государством, частично пациентом);
— Акцент на комплексные страховые продукты, включающие телемедицину, реабилитацию, сопровождение переводчиком и даже компенсации за задержки в перелётах [56, P. 5516–5517].
Как подчёркивается в отчёте Science Outpost, «цифровое страхование и участие крупнейших технологических компаний Китая (Tencent, Alibaba) в формировании медицинских платформ обеспечили рекордное снижение времени обработки страхового случая — до 36 часов в кластере Хайнань» [60, P. 348].
Российская система построена на дуализме обязательного и добровольного страхования:
— Обязательное медицинское страхование (ОМС) не предусматривает трансграничного покрытия, за исключением соглашений в рамках ЕАЭС;
— Добровольное медицинское страхование (ДМС) предлагает более гибкие условия, но охватывает в основном сотрудников транснациональных компаний, дипломатов, туристов;
— Иностранные граждане могут получать услуги в России по платным договорам или ДМС, оформленным при содействии туроператоров или международных страховых брокеров;
— Страховые компании — «Ингосстрах», «СберСтрахование», «РЕСО-Гарантия» — разрабатывают пакеты ДМС, включающие консультативную помощь, стационарное лечение и экстренные случаи, но редко — покрытие трансграничных расходов пациента после возвращения на родину.
Проблемные аспекты российской модели включают:
— отсутствие специализированных страховых продуктов под ТМТ;
— фрагментарность нормативной базы;
— слабую цифровую интеграцию между клиниками и страховщиками;
— недостаточное количество двусторонних соглашений с медицинскими учреждениями за рубежом.
Как отмечается в докладе РСМД, «экспорт медицинских услуг в РФ развивается вне системной страховой поддержки: пациент часто вынужден оплачивать лечение самостоятельно, что снижает конкурентоспособность».
Таблица 17 — Сравнение страховых моделей в трансграничном медицинском туризме: Китай и Россия
ЕС обладает уникальной системой координации трансграничного здравоохранения, основанной на Директиве 2011/24/EU, устанавливающей права граждан ЕС на получение плановой медицинской помощи в другой стране-члене и компенсацию расходов в своей стране. Особенности модели:
— Автоматическое покрытие расходов в рамках национальных систем здравоохранения, при условии заблаговременного разрешения;
— Фиксированные тарифы и стандарты возмещения, определяемые странами происхождения;
— Централизованная система обмена данными через платформу eHealth, позволяющая обработку электронных рецептов и историй болезни;
— Страховые продукты в форме EHIC (Европейская карта медицинского страхования), действующей во всех странах союза.
Преимуществом модели является юридическая определённость и единый правовой механизм. Однако ограничением выступает территориальный охват: директива действует исключительно в пределах ЕС и не распространяется на граждан третьих стран.
В США трансграничный медицинский туризм не является частью государственной политики, однако частные страховые компании разрабатывают специализированные продукты. Примеры:
— Aetna International, Cigna Global, Blue Cross Blue Shield предоставляют полисы для лечения за рубежом;
— Страхование включает покрытие расходов на лечение, перелёты, сопровождение, юридическую помощь, реабилитацию;
— Развит механизм «медицинской эвакуации» (medevac) — опции транспортировки в случае осложнений;
— Платформы GeoBlue, International SOS и WorldTrips поддерживают страховые продукты для ТМТ, включая мобильные приложения, GPS-навигацию к сертифицированным клиникам и 24/7-поддержку.
Отличительная черта американской модели — ориентация на клиента с высоким доходом и максимальная кастомизация пакета. Однако доступность ограничена, и стоимость полиса может превышать $5 000 в год.
Южная Корея проводит активную политику развития медицинского туризма, интегрируя страхование в государственные программы:
— С 2016 г. действует система «гарантийной страховки», по которой клиника обязана застраховать иностранного пациента от некачественного лечения;
— Медицинские учреждения, аккредитованные для работы с иностранцами, обязаны подключаться к платформе MOHW и предоставлять страховые пакеты;
— Основные направления — пластическая хирургия, онкология, офтальмология;
— Страховые компании сотрудничают с государством через пилотные проекты, предоставляя субсидированные полисы с покрытием от осложнений и медицинских споров [25, С. 90–95].
Южнокорейская модель сочетает государственное регулирование, аккредитацию клиник, информационную прозрачность и активное участие частных страховщиков.
Сравнительное обобщение международных моделей представлено в таблице 18.
Таблица 18 — Сравнительный анализ международных моделей страхования в ТМТ

Сравнительный анализ моделей страхования в трансграничной медицинской практике позволяет сделать следующие выводы:
1) Китайская модель демонстрирует высокую степень цифровизации и платформенной интеграции, но требует усиления правовой защищённости иностранных пациентов.
2) Российская модель обладает потенциалом через расширение ДМС и цифровизацию, но пока страдает от фрагментарности и нормативных пробелов.
3) Международные практики (ЕС, Корея) акцентируют внимание на государственной координации, юридической определённости и аккредитации клиник.
4) Цифровая трансформация и международные соглашения становятся определяющим фактором устойчивости и привлекательности страховой модели в ТМТ.