Современная модель участия российских страховых компаний в трансграничном медицинском туризме складывается под влиянием нескольких разнонаправленных факторов: ограниченного спроса со стороны застрахованных лиц, регуляторных барьеров в странах назначения, слабой представленности российских страховщиков за рубежом и фрагментарности цифровой инфраструктуры. При этом формируется устойчивый интерес к развитию трансграничных программ медицинского страхования, что отражается в стратегиях крупнейших игроков — АО «СберСтрахование» и СПАО «Ингосстрах».
АО «СберСтрахование», интегрированное в финансово-медицинскую экосистему Сбера, ориентируется преимущественно на частных лиц, планирующих лечение за рубежом. Компания предлагает пакеты медицинского страхования с покрытием плановой терапии и высокотехнологичной медицинской помощи в ведущих зарубежных клиниках, в первую очередь в Германии, Израиле, Южной Корее и Турции. Программа «Медицинский туризм — Защита Плюс» охватывает расходы на диагностику, хирургическое вмешательство, послеоперационное наблюдение и транспортировку пациента, включая сопровождение родственников. Покрытие действует при прохождении одобрения лечения и клиники у страхового администратора, с лимитом до 30 миллионов рублей на одно страховое событие.
СПАО «Ингосстрах», действующее как универсальный страхователь, расширило направление медицинского туризма через модульные страховые продукты. В 2023 году была запущена программа «GlobalMed», охватывающая лечение за границей с подключением к международной сети медицинских провайдеров через партнёрство с International Assistance Group. Подключение к этой системе позволяет «Ингосстраху» обеспечить лечение пациентов без предоплаты в 38 странах, с акцентом на Юго-Восточную Азию, Ближний Восток и страны СНГ. Компания делает упор на включение в страхование таких опций, как верификация диагнозов, репатриация, онкопокрытие и круглосуточный консалтинг.
Как показывает Г. Д. Брюханова, «медицинский туризм требует не только финансовой, но и информационно-правовой защиты пациента, особенно при сложных кейсах лечения» [21, С. 41–42]. В этом контексте ключевыми становятся механизмы урегулирования убытков, включая обратную связь с клиниками, экспертизу по зарубежным стандартам и сопровождение пациента во всех фазах страхового случая.
Сравнение продуктовых линеек компаний СберСтрахование и Ингосстрах представлено в таблице 21, где структурированы направления трансграничной защиты, уровни покрытий и география действия страховых программ.
Таблица 21 — Программы трансграничного страхования СберСтрахования и Ингосстраха
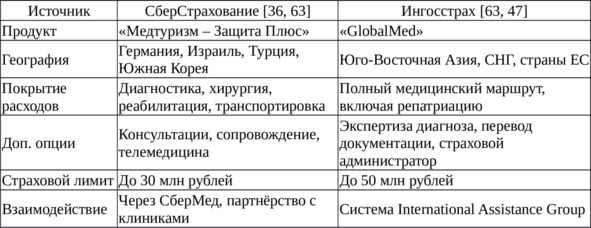
По данным таблицы 21, различие стратегий двух компаний проявляется в масштабе покрытия и типе клиентской поддержки. СберСтрахование преимущественно обслуживает сегмент пациентов, уже получивших направление на лечение, с фокусом на странах с высокой юридической защитой. Ингосстрах выстраивает сервисную модель, ориентированную на быстрое подключение к международной инфраструктуре, снижая порог входа для клиентов через модульные решения.
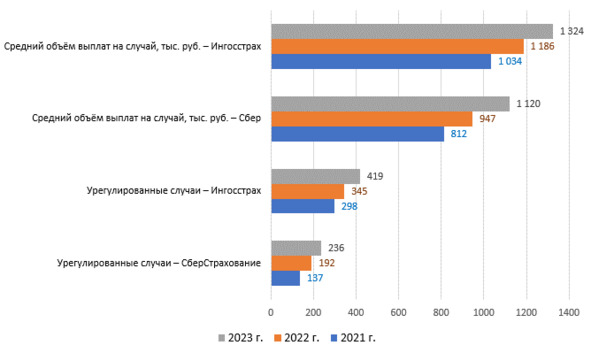
Анализ рисунка 7 демонстрирует, что Ингосстрах сохраняет лидерство по числу урегулированных трансграничных обращений. Это связано с более широкой региональной сетью и взаимодействием с международными ассистанскими компаниями. Одновременно наблюдается рост средней выплаты по случаям как у СберСтрахования, так и у Ингосстраха, что свидетельствует об усложнении медицинских маршрутов, росте стоимости лечения и укреплении гарантийных механизмов.
В условиях высокой неопределённости международной обстановки и ограниченного дипломатического присутствия России за рубежом, особую значимость приобретает обеспечение прав застрахованных лиц при лечении в иностранных клиниках. Российские страховщики, действующие на трансграничных направлениях, сталкиваются с необходимостью юридического сопровождения клиентов, регистрации страховых случаев в юрисдикциях с отличным от российского правом и подтверждением соответствия объёма оказанной помощи условиям полиса. Согласно обзору Института медицинского права, основными проблемами становятся: отказ клиники в приёме электронного полиса, сложности с переводом документации, несогласованность между ассистанскими провайдерами и недостаточность стандартных KYC-процедур для верификации личности пациента [36].
Как указывает И. В. Ильина, «медицинский туризм становится эффективным только при полной правовой защищённости пациента, особенно в случае экстренных или неотложных ситуаций за границей» [32, С. 151–158]. Исходя из этой логики, обе компании развивают направления юридической и телемедицинской поддержки, позволяющей дистанционно урегулировать спорные случаи. У «Ингосстраха» в 2023 году заработала система Smart Legal Med — автоматизированный канал консультации пациента по вопросам правового регулирования в стране нахождения, доступный 24/7 на четырёх языках. «СберСтрахование» подключает своих клиентов к порталу MedLaw на базе Сбера, где доступен перечень легитимных клиник-партнёров, шаблоны претензий и переводов.
Ключевые особенности андеррайтинга трансграничных страховых программ также формируют уникальную методику оценки риска. Российские страховщики опираются на усреднённые тарифы, привязанные к категории страны (низкий, средний, высокий риск), типу лечения и возрасту пациента. При этом широко используются коэффициенты удорожания для онкологических случаев, операций на сердце, трансплантации и лечения осложнений после пластических операций. Однако, в отличие от китайских моделей, цифровая актуарная архитектура в России носит фрагментарный характер. Данные о заболеваемости и лечении за рубежом не консолидированы, что ограничивает точность моделей расчёта.
Тенденции в области доступности онлайн-продаж трансграничных полисов показывают разнонаправленное развитие. СберСтрахование активно использует платформу «СберЗдоровье» для оформления и оплаты страховых пакетов, в том числе в мобильных приложениях. Ингосстрах, в свою очередь, применяет модель партнёрских интеграций: через сайты туроператоров, клиник и агрегаторов медицинского туризма. Однако в обоих случаях сохраняется потребность в многоязычном сопровождении клиента, пошаговых инструкциях и пояснениях, особенно при оформлении онлайн и выборе медицинского направления.
Реализованные кейсы трансграничного страхования российских компаний охватывают следующие направления:
— в 2022 году СберСтрахование обеспечила покрытие нейрохирургической операции в клинике Шибы (Израиль) на сумму более 7,5 млн рублей, включая оплату перелёта и 12-дневной госпитализации;
— в 2023 году Ингосстрах организовал экстренную репатриацию пациента после операции в Южной Корее при помощи платформы MedAssist, с использованием международного правового сопровождения и полной компенсацией расходов, включая правовые услуги и сопровождение переводчика.
Таблица 22 — Проблемы и вызовы трансграничных страховых программ российских компаний
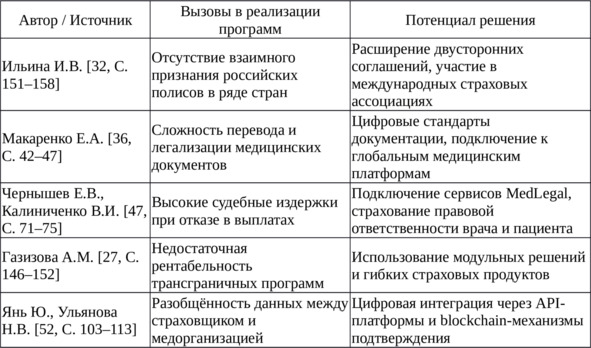
Анализ показывает, что проблемы юридической защиты, актуарной точности, цифровой непрозрачности и языкового барьера снижают эффективность трансграничного медицинского страхования в российской практике. Однако, обозначенные в таблице 22 потенциальные решения создают основу для модернизации.
Российские страховые компании демонстрируют нарастающий интерес к сегменту трансграничного медицинского страхования, разрабатывая собственные цифровые сервисы, юридические решения и программы сопровождения клиентов. Несмотря на фрагментарность цифровой инфраструктуры, недостаточную глубину актуарных моделей и слабую международную признанность полисов, формируются предпосылки для создания устойчивых трансграничных решений. Ключевым направлением развития должно стать цифровое взаимодействие с медицинскими учреждениями, многоязычная поддержка клиентов и создание правовых механизмов верификации полисов за пределами РФ.