Расширение масштабов цифровой трансформации стимулировало формирование новых форм деловой кооперации, в центре которых находятся цифровые платформы и экосистемы. Их ядром стали маркетплейсы — комплексные решения, объединяющие торговую, логистическую, финансовую и информационную инфраструктуру. На основе этих элементов формируется новая организационная модель — цифровая экосистема, способная гибко адаптироваться к изменениям спроса и технологическим трендам.
Подход к определению термина «цифровая экосистема» в литературе не является однозначным. Разные авторы акцентируют внимание на различных аспектах этого понятия: от технической архитектуры до институциональных связей. Как отмечается в исследовании Кузовковой Т. А., Шаравова И. М. и Хао У., цифровая экосистема представляет собой структурированную совокупность платформенных решений, объединённых в единую цифровую среду, обеспечивающую автоматизированное взаимодействие участников [26, С. 75—79].
Сравнение трактовок позволяет выделить общие и различающиеся черты в понимании данного феномена. Для обобщения подходов в литературе ниже представлена таблица 6, включающая определения цифровой экосистемы, их характерные отличия и точки совпадения.
Таблица 6 — Сравнительный анализ определений цифровой экосистемы
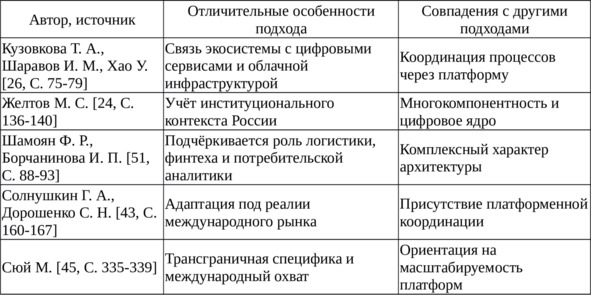
Анализ источников показывает, что ключевым общим элементом всех подходов является признание платформенной структуры как основы экосистемы. Отличия заключаются в степени акцента на отдельных подсистемах и технологических решениях. Например, Сюй М. делает упор на трансграничный масштаб таких систем [45, С. 335—339], тогда как Желтов М. С. — на правовых и институциональных ограничениях российской среды [24, С. 136—140].
Цифровая экосистема тесно связана с понятием цифровой платформы. Последняя представляет собой технологическую основу, обеспечивающую взаимодействие участников рынка — продавцов, покупателей, логистических операторов и финансовых посредников. Однако платформа ограничена рамками программной архитектуры и API-интерфейсов, тогда как экосистема включает также процессы взаимодействия, поведения пользователей и нормативную среду. Платформа становится ядром, вокруг которого выстраивается вся архитектура цифровой экосистемы.
Сопоставление понятий позволяет зафиксировать их взаимодополняемость. Цифровая экосистема представляет собой расширенную форму цифровой платформы, включающую логистические, аналитические, маркетинговые и финансовые модули. Подобную структуру описывают Гусев Д. О. и Батищев А. В., определяя маркетплейс как «центральное звено цифровой торговой архитектуры, координирующее потоки информации, товаров и сервисов в режиме реального времени» [21, С. 746—752].
На основе сопоставления подходов, собственное определение цифровой экосистемы маркетплейса может быть сформулировано следующим образом. Это многоуровневая цифровая структура, обеспечивающая взаимосвязанное функционирование торговой, логистической, аналитической и финансовой подсистем с применением облачных технологий, искусственного интеллекта и сквозной автоматизации. Такое определение учитывает как технический, так и поведенческий и институциональный уровни.
Состав экосистемы маркетплейса включает следующие элементы: логистика, финтех-решения, аналитические платформы, облачные вычисления и коммуникационные каналы. Каждый из этих компонентов играет функциональную роль и может быть представлен в виде структурной таблицы 7.
Таблица 7 — Ключевые компоненты экосистемы маркетплейса

В таблице 7 фиксируются функции ключевых модулей экосистем и их технологическая реализация. Эти элементы формируют устойчивую архитектуру, при которой маркетплейс выступает не как точка входа, а как организующая среда.
Как показывает анализ, глубина интеграции и уровень автоматизации компонентов определяют эффективность всей экосистемы. Условием зрелости служит переход от простой торговой платформы к структурированной модели, в которой каждый модуль дополняет другой, формируя синергию. Такой переход особенно заметен в деятельности компаний Alibaba Group и JD.com, где логистика, финансы и маркетинг объединены в единую управляемую архитектуру [39, С. 128—141].
Для количественного сравнения степени цифровой зрелости экосистем приведена таблица с балльной оценкой по шкале 0—5. Она позволяет представить данные в виде диаграммы (см. рисунок 10).

Результаты, представленные в рисунке 10, демонстрируют, что Alibaba Group сохраняет технологическое лидерство благодаря высокой степени автоматизации и собственной облачной платформе. JD.com сопоставим по логистической инфраструктуре, а СберМегаМаркет показывает уверенное развитие по большинству направлений, но пока уступает в области облачных решений [18, С. 33—36].
Формирование цифровой экосистемы маркетплейса невозможно без опоры на платформенную бизнес-модель. Она обеспечивает модульную организацию, позволяющую интегрировать различные технологические и сервисные элементы, включая логистику, аналитику, финансы и маркетинг. Структура таких моделей предполагает централизацию управления данными и распределённое исполнение функций через цифровые каналы. Это позволяет платформе масштабироваться, подключая новые категории продавцов, пользователей и сервисов без необходимости перестройки всей архитектуры.
Платформенная модель, как отмечают Ладугин Н. А. и Широкова В. А., создаёт условия для многоканального контроля над потоком транзакций, формирует адаптивные сценарии ценообразования и минимизирует издержки на взаимодействие между участниками [27, С. 165—172; 52, С. 352—362]. Основой этой модели является алгоритмизированный контроль над ключевыми точками контакта: от рекрутинга продавцов до поддержки пользователей, от логистического распределения до скоринга в BNPL-сервисах.
В Китае становление таких моделей сопровождалось государственной поддержкой и использованием ИИ. В отчёте DAMO Academy подчеркивается роль искусственного интеллекта в прогнозировании поведения покупателей, оптимизации цепочек поставок и формировании персонализированных предложений [45, С. 335—339]. Эта модель глубоко интегрирована в архитектуру платформы Alibaba, где данные из различных источников — от пользовательских запросов до логистических сигналов — поступают в единую систему бизнес-аналитики. Такой подход обеспечивает непрерывную адаптацию сервиса под запросы рынка.
В российских реалиях аналогичная логика реализуется в рамках экосистемы СберМегаМаркет, где платформа объединяет логистику, финансы и маркетинг, используя алгоритмы, основанные на машинном обучении. По мнению Приходько К. С. и коллег, развитие маркетплейсов в РФ опирается на стратегию технологической кооперации с государственными банками и логистическими операторами, что позволяет нивелировать институциональные ограничения [41, С. 260—264].
Одним из фундаментальных факторов устойчивости цифровой экосистемы выступает использование данных. В экосистемах Alibaba Group и JD.com сформированы дата-центры, интегрированные в логистические платформы, где данные из фулфилмент-центров, точек отгрузки и пользовательских интерфейсов синхронизируются для формирования точных прогнозов [19, С. 362—365]. Применение бизнес-интеллекта позволяет маркетплейсу выполнять функции не только торговой площадки, но и операционного координатора.
На основе данных аналитики, полученных из внутренней статистики Alibaba Cloud и Cainiao, можно обобщить количественные метрики, характеризующие зрелость и масштаб цифровой инфраструктуры платформенных экосистем.
Таблица 8 — Инфраструктурные показатели маркетплейсов (2022—2024)

Как видно из таблицы 8, Alibaba Group сохраняет лидерство по большинству параметров. JD.com отличается повышенной скоростью обработки заказов и меньшим временем доставки за счёт оптимизации логистических алгоритмов. СберМегаМаркет пока отстаёт по инфраструктурным метрикам, но наращивает цифровую пропускную способность через API-интеграции с СберCloud и внутренние дата-центры [30, С. 202—213].

Дальнейшее развитие экосистем невозможно без согласованной архитектуры взаимодействия всех модулей. По данным исследования Сунь Х. и Чжоу Х., платформа Alibaba организована по принципу «замкнутого цикла» — от момента формирования интереса до послепродажной аналитики, что позволяет сократить цикл транзакции и улучшить показатели повторных покупок [44, С. 82—88].
Следует подчеркнуть, что успешное масштабирование платформ невозможно без стратегий пользовательского вовлечения. Как показывают наблюдения Ли Е., на китайском рынке преобладают методы стрим-маркетинга, геймификации, а также интеграции пользовательского контента в товарные карточки, что повышает коэффициент конверсии до 18—20% [28, С. 95—97].
В российской практике подобные подходы пока не носят массового характера. СберМегаМаркет и Ozon тестируют внедрение стрим-продаж, но уровень технологического проникновения остаётся ниже. Это подтверждается наблюдениями Макриновой Е. И. и коллег: показатель вовлечения в персонализированные предложения в российских экосистемах в 2023 году составил менее 50%, тогда как в Alibaba он превышал 70% [30, С. 202—213].
Таким образом, была установлена ключевая роль платформенной модели, данных и искусственного интеллекта в поддержке и развитии цифровых экосистем маркетплейсов. Результаты анализа подтверждают, что основное конкурентное преимущество формируется не за счёт объёмов товаров, а через архитектуру цифровых сервисов, уровень интеграции и гибкость аналитических систем.
Цифровые экосистемы маркетплейсов не являются статичными структурами — они развиваются как в технологическом, так и в институциональном аспектах. Их эволюция тесно связана с трансформацией механизмов рыночного соперничества, где на первый план выходит борьба за данные, внимание пользователя и контроль над каналами распространения товаров и сервисов.
Одним из признаков зрелой экосистемы выступает способность генерировать и монетизировать сетевые эффекты. В китайской модели, по мнению Покровской А. В., подобная способность реализуется через интеграцию интеллектуальных прав, участие пользователей в продвижении брендов и тесную связь с локальными производителями [40, С. 228—233]. Такая архитектура позволяет маркетплейсам не просто наращивать товарооборот, а превращаться в системных операторов цифрового потребления. Alibaba, JD.com, Meituan и Pinduoduo действуют как агрегаторы пользовательского внимания и платформы для монетизации данных, получаемых от сотен миллионов транзакций.
Российская практика демонстрирует иной путь. По наблюдениям Плетниковой М. И. и Светловой А. С., экосистемы в РФ в меньшей степени фокусируются на развитии цифровых каналов вовлечения, делая ставку на расширение ассортимента и логистическую инфраструктуру [38, С. 152—154]. В результате возникает структурный разрыв между цифровыми возможностями и пользовательским опытом, особенно в сфере кросс-платформенной персонализации и анализа поведения. Это подтверждается сравнительным анализом стратегий Alibaba и СберМегаМаркет: китайская модель опирается на ценностную кастомизацию и поведенческую аналитику, российская — на классическую многоканальность.
На уровне конкуренции экосистемы демонстрируют тенденцию к экспансии — как географической, так и функциональной. В докладе Одинцовой К. С. подчеркивается, что китайские платформы стремятся к диверсификации за счёт выхода в международные юрисдикции и запуска дочерних направлений (например, AliExpress, Tmall, Lazada) [36]. Они масштабируют свои платформы не только в логистическом, но и в институциональном контексте — адаптируя бизнес-модели к разным регуляторным системам.
Сравнительный подход позволяет вычленить характерные черты экосистем, представленных в России и Китае:
— Китайская модель ориентирована на централизованную платформу с высокой степенью интеграции всех модулей и замкнутым циклом пользовательского опыта.
— Российская модель сохраняет распределённую архитектуру, где маркетплейс выступает как интерфейс между продавцами и клиентами, но не контролирует полностью логистику или аналитику.
На основании обобщения источников можно утверждать, что цифровая экосистема маркетплейса в КНР опирается на принципы самодостаточности, концентрации данных и масштабируемости. В России — на кооперацию с внешними поставщиками и постепенную централизацию, реализуемую через проекты крупных банков и корпораций. При этом, как отмечает Толочко Д. А., различия в пользовательском поведении и цифровой культуре определяют скорость и направление адаптации экосистемных стратегий [47, С. 239—240].
Наряду с технологическими и поведенческими аспектами необходимо учитывать и макроэкономические условия, влияющие на масштаб и динамику развития экосистем. В условиях санкционной нагрузки российские маркетплейсы усиливают внутреннюю интеграцию, развивают логистику, но испытывают дефицит инвестиционного капитала для масштабных цифровых инноваций. В Китае, напротив, наблюдается государственная поддержка экспортно-ориентированных экосистем, что обеспечивает возможность внедрения передовых решений в области ИИ и сквозной автоматизации.
Таким образом, обобщение теоретических подходов и сравнительный анализ структур цифровых экосистем маркетплейсов позволил зафиксировать ряд принципиальных положений. Во-первых, экосистема формируется вокруг платформы, но выходит за её пределы, охватывая логистику, финансы, аналитику и поведенческое взаимодействие. Во-вторых, зрелость экосистемы измеряется не количеством участников, а качеством их взаимодействия, степенью автоматизации и гибкостью архитектуры. В-третьих, цифровые данные, облачные вычисления и ИИ становятся не вспомогательными, а системообразующими элементами.
Результаты анализа служат методологической основой для перехода к следующему параграфу, где рассматриваются правовые и институциональные аспекты функционирования маркетплейсов, существенно влияющие на их развитие в разных странах.
Анализ позволяет сделать ряд выводов:
— Сформулировано авторское определение цифровой экосистемы маркетплейса как интегральной структуры с включением платформы, логистики, финтеха, маркетинга и аналитики.
— Обобщены и проанализированы подходы пяти авторов к понятию цифровой экосистемы. Установлены различия в акцентах — от инфраструктурного до поведенческого уровня.
— Представлены количественные метрики зрелости экосистем Alibaba Group, и СберМегаМаркет, визуализированные в виде диаграмм и таблиц.
— Выявлены характерные черты китайской и российской моделей: самодостаточность и вертикальная интеграция в КНР против кооперативной архитектуры в РФ.
— Зафиксирована системная роль ИИ и Big Data в построении и масштабировании экосистемных решений.