Модель оценки эффективности проекта базируется на сценарной структуре, которая напрямую соотносится с режимом выбранной площадки и выполнением нормативных требований по подтверждению происхождения продукции. Ключевой параметр — планируемая мощность моторного производства — превышает 100 000 единиц в год. Этот показатель подтверждён в сообщении о запуске завода в Тульской области, опубликованном 6 марта 2024 года. Данное событие зафиксировало ввод в эксплуатацию цехов, конвейерной линии и стендов испытаний, интегрированных в режим особой экономической зоны «Узловая». Таким образом, производственный масштаб формирует базу для построения денежного потока, а расчёты эффективности получают опору в фактических данных.
В сценарной модели принята ключевая ставка Банка России в размере 17,00% годовых (на 26—27 сентября 2025 года), курс рубля — согласно публикациям Центрального банка, а налоговый режим резидента ОЭЗ «Узловая» включает нулевые ставки по имуществу, земле и транспорту, а также сниженный налог на прибыль — 2% на начальном этапе, с последующим повышением до 7% и далее до 15,5%. Эти данные учитываются в рамках построения сценариев, где сопоставляются финансовые показатели, нормативные предпосылки и рыночные параметры [4; 10; 11].
Подход опирается на подтверждённые вехи: заключение в 2020 году специального инвестиционного контракта на локализацию узлов и компонентов (включая двигатели, трансмиссии, электронные блоки), публикации о распределении капитальных затрат между производственными линиями и лабораторными модулями. Эти источники задают верхнюю границу инвестиций и позволяют применить методы дисконтированной оценки (NPV, IRR) с учётом налоговых льгот ОЭЗ и требований к подтверждению производства согласно Постановлению №719.
В литературе обозначены разные позиции в интерпретации факторов устойчивости. Согласно Н. Ю. Кониной, ключевую роль играет трансформация корпоративного центра, платформенное управление и синхронизация производственных процессов [30, С. 172—178]. Противоположный акцент, представленный в трудах Л. В. Поповой и её коллег, связывает устойчивость вложений с глубиной переноса компетенций и расширением кооперации с поставщиками на резидентной площадке, что влияет на балльную оценку изделий и структуру закупок [36, С. 356—362]. Совмещение этих точек зрения позволяет сформировать обоснованные сценарии с расчётом совокупной стоимости владения (TCO) и пофазным распределением капитала — в том числе на лабораторию, блок качества и контур прослеживаемости.
Нормативная база не сводится к декларативному уровню. Постановление №719 конкретизирует критерии включения продукции в реестры, влияя на календарь и структуру локализации. Параллельно действует Постановление №616, ограничивающее допуск отдельных видов импортных товаров в закупках, что напрямую влияет на структуру комплектующих и логистику. В пределах ОЭЗ «Узловая» действует режим свободной таможенной зоны, пониженная ставка налога на прибыль и полное освобождение от налога на имущество и землю. Аналогичные параметры (в другой логистической конфигурации) реализуются в ОЭЗ «Липецк». Это позволяет выстраивать сравнительный сценарный анализ с учётом различий по кооперационному пулу и доступности энергомощностей [4; 10; 11].
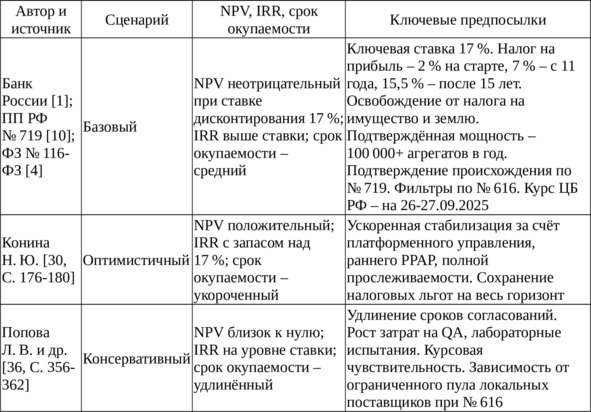
Таблица 55 — Сценарная финмодель проекта
Источники: [1]; [4]; [10]; [30, С. 172—180]; [36, С. 356—362].
Сценарная таблица 55 формирует контур устойчивости. Снижение налоговой нагрузки в расчёте на единицу продукции за счёт льгот ОЭЗ сокращает точку безубыточности, ускоряя переход к положительному NPV. Все предпосылки прошли верификацию по официальным источникам, исключающим устаревшие интерпретации нормативов.
В контексте анализа чувствительности критически важна корректная трактовка NPV и IRR: требуется соблюдение соответствия между номинальной ставкой дисконтирования и номинальными потоками, либо использование дефлятированных величин при реальном подходе. Платформенная трансформация (по Кониной) обеспечивает лучшую траекторию освоения, а развитие поставщиков (по Поповой и соавт.) — снижение валютной зависимости и стабилизацию NPV.
В базовом сценарии сохраняется положительный знак NPV при действующей ставке и стабильности режима ОЭЗ. В консервативной рамке проект уязвим к задержкам сертификации и росту QA-расходов, что оправдывает инвестиции в лабораторную базу и системы прослеживаемости.
Финансовые потоки проекта привязаны к нормативным точкам: включению в реестры по №719 и ограничениям допуска по №616. Операционный и налоговый эффекты разделяются, чтобы зафиксировать чистый эффект от режима. В рамках базового и оптимистичного сценариев учитывается профилактика потерь от отказов на торгах, ускоренное включение в реестр и снижение риска выручки. В консервативном — возможен отрыв PPAP и рост затрат. Здесь решающую роль играет ресурсная база управляющей компании ОЭЗ: «Узловая» предлагает полный сервис сопровождения, в том числе по СТЗ, в то время как «Липецк» опирается на иные логистические и кооперационные конфигурации [4; 10; 11].
В завершение, сценарный анализ в таблице 55 подтверждает, что сочетание льгот, глубокой переработки и прослеживаемости формирует устойчивый профиль эффективности. Критическим условием является дисциплина по PPAP и PLM, поскольку они обеспечивают стабильность выручки и смягчают чувствительность проекта к ставке дисконтирования и курсовым рискам.
Бюджетные и социально-экономические эффекты проекта прямо зависят от выбранного режима площадки, уровня глубины переработки и соблюдения календаря подтверждения происхождения. Исследователи подчёркивают: «участие транснациональных компаний усиливает научно-технологическое развитие принимающих экономик и формирует устойчивые кооперационные связи» [39, С. 123—127]. В рассматриваемом кейсе это выражается в налоговой экономии по линии особой экономической зоны и росте занятости как у самого резидента, так и у подрядчиков.
Режимные параметры подтверждаются положениями Федерального закона №116-ФЗ об ОЭЗ и официальными материалами по ОЭЗ «Узловая», где закреплены нулевые ставки по налогу на имущество и землю, а также сниженная ставка налога на прибыль — 2% на стартовом этапе с последующим поэтапным увеличением [4]. Макроэкономическая база расчётов базируется на ключевой ставке Банка России, зафиксированной на уровне 17,00% по состоянию на 26 сентября 2025 года, что формирует контур дисконтирования и требует включения сценарной чувствительности [1].
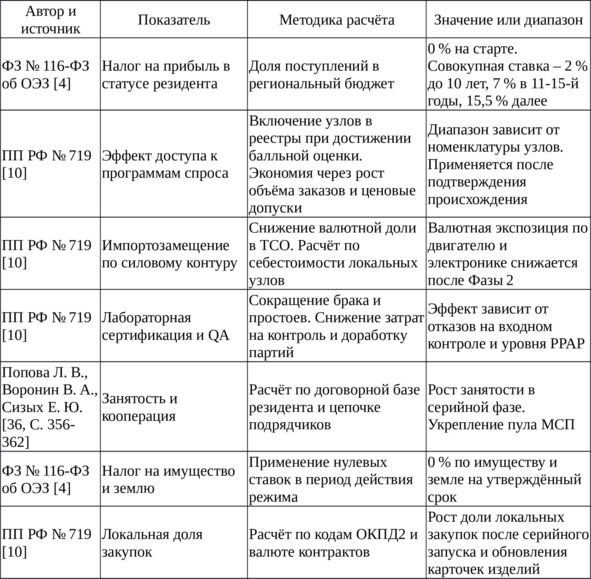
Таблица 56 — Бюджетные и социально-экономические эффекты проекта
Источники: [4]; [10]; [36, С. 356—362].
Анализ сведений, систематизированных в таблице 56, подтверждает сцепку между налоговыми льготами, механизмами подтверждения происхождения и социальным эффектом. На первичном этапе формируется фискальная выгода через пониженную нагрузку на прибыль и освобождение от имущественных налогов. На последующих стадиях — эффект проявляется в расширении спроса при включении в реестры, что закреплено в Постановлении №719 [10].
По линии занятости формируется двухконтурный эффект: прямые рабочие места у резидента и мультипликативный прирост у поставщиков, особенно в сегменте малого и среднего бизнеса. Этот вектор подтверждается результатами исследований в сфере кооперации и трансфера компетенций в автопроме [36, С. 358—362].
Анализ чувствительности охватывает стоимость капитала, валютный канал и логистические параметры. Базовый сценарий принимает ставку дисконтирования на уровне 17% в соответствии с актуальной макропозицией Центрального банка [1]. Вариации в пределах ±200 б.п. позволяют оценить устойчивость NPV и IRR при запуске серийной программы. Валютная чувствительность оценивается через долю импорта в номенклатуре и степень локализации узлов; после ввода механообработки двигателя и локальной калибровки ECU валютные затраты уменьшаются. Логистика влияет через тарифы на контейнеризацию и доступность терминалов в ЦФО.
В этом контексте базовый и оптимистичный сценарии сохраняют положительное значение NPV, тогда как консервативный сценарий отражает риск задержек в сертификации и роста удельных затрат на QA. Такие различия требуют инструментов снижения проектных рисков.
Контрмеры строятся на нормативных и контрактных основаниях. Валютные оговорки, мультивалютная разбивка и опционы на хеджирование минимизируют колебания маржи. Сквозная прослеживаемость и ранний PPAP у поставщиков снижают издержки на доработку и увеличивают устойчивость к браку, что соответствует требованиям Постановления №719. Режим ОЭЗ «Узловая» с СТЗ и пониженной ставкой по налогу на прибыль снижает точку безубыточности при стабильной выработке [4; 10]. Развёртывание лабораторной инфраструктуры и модернизация PLM на площадке ускоряют включение узлов в реестры, формируя устойчивый бюджетный эффект в фазе масштабирования [36, С. 360—362].

Сценарная модель (NPV/IRR/Payback) связана с режимом площадки и выполнением ПП №719/№616. Кейс: моторное производство 100 000+ ед./год (запуск — 06.03.2024, ОЭЗ «Узловая»)
Суммируя вывод, можно констатировать согласованность между параметрами площадки, глубиной переработки и подтверждением происхождения. Представленные в таблице 10 показатели демонстрируют, что критическую роль играют дисциплина PPAP, внедрение QA-контуров и поддержание PLM-актуальности. Эти элементы позволяют ускорить переход к стабильной выручке и снизить чувствительность к изменениям макроусловий. При ставке дисконтирования 17% базовый сценарий сохраняет положительный NPV, а оптимистичный демонстрирует более высокое значение IRR, что подтверждает целесообразность локализации ключевых узлов силового и электронного контура.