Сфера трансграничного медицинского туризма (ТМТ, guójì yīliáo lǚyóu) формирует особые условия для страхования, в которых трансграничное движение пациентов сопряжено с медицинскими, правовыми и финансовыми рисками. Оценка таких рисков требует многоуровневого подхода, сочетающего методы страхового анализа, статистического моделирования и правовой экспертизы. В условиях глобализации медицинских услуг и мобильности пациентов, были выявлены новые виды рисков, в том числе: неэквивалентность медицинских стандартов, отказ в страховом возмещении, утрата доступа к юридической защите за рубежом, несоответствие страхового покрытия и предоставленных услуг [56].
Ключевое понятие — «страховой риск» (bǎoxiǎn fēngxiǎn) — трактуется в теории страхования как вероятностное событие, способное вызвать ущерб и стать основанием для выплаты страхового возмещения. Согласно Федеральному закону «Об организации страхового дела в Российской Федерации», под страховым риском понимается предполагаемое событие, на случай наступления которого осуществляется страхование [4]. В международной страховой практике подход к классификации рисков более дифференцирован: учитываются не только медицинские осложнения, но и логистические сбои, несогласованность документов, отказ в визе, а также ошибки в интерпретации юридических условий страхового договора [18, С. 792–793].
Для систематизации знаний в данной области было проведено сопоставление определений термина «страховой риск», предложенных ведущими авторами.
Таблица 15 — Интерпретации понятия «страховой риск» в научной и нормативной литературе

Обобщение приведённых подходов позволяет выделить как уникальные акценты, так и обобщающие признаки: вероятность события, наличие ущерба, необходимость компенсации, трансграничный контекст. Анализ указывает, что в условиях транснационального медицинского обслуживания риски приобретают юридическую и логистическую специфичность, выходя за рамки классического страхового случая.
Исходя из обобщения, представленного в таблице 15, под страховым риском в трансграничном медицинском туризме предлагается понимать вероятность наступления неблагоприятного события, связанного с оказанием медицинской помощи вне страны постоянного проживания пациента, в результате которого наступает ущерб, подлежащий компенсации, в условиях неоднозначности правовой юрисдикции и медицинских стандартов.
Следует также разграничить понятие «страховой риск» и «медицинский риск». Последний (yīliáo fēngxiǎn) относится исключительно к вероятности осложнений, врачебных ошибок или неблагоприятных исходов лечения, тогда как страховой охватывает более широкий спектр, включая организационные, юридические, документарные и финансовые факторы [25, С. 93–94].
В международной практике идентификация и классификация рисков осуществляется по комплексной модели, основанной на вероятностном анализе, экспертной оценке и регрессионной интерпретации страховых кейсов. В таблице 16 обобщены типовые риски, встречающиеся в трансграничном медицинском туризме.
Таблица 16 — Классификация страховых рисков в трансграничном медицинском туризме
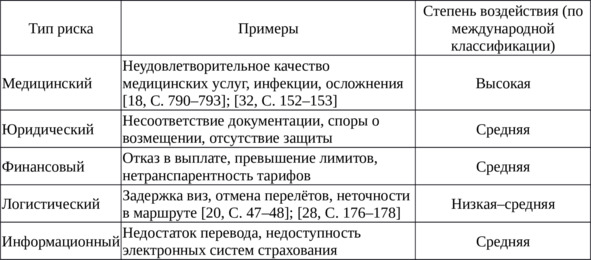
Как показано в таблице 16, наиболее значимые последствия проявляются в медицинской и юридической плоскости. Объединение правовых и финансовых рисков требует построения единой модели оценки, учитывающей все этапы маршрута пациента — от планирования поездки до завершения реабилитации в другой стране.
На основе собранных количественных характеристик составлена модель оценки динамики ключевых показателей — страховых случаев, отклонений по выплатам и коэффициентов покрытий за последние три года.
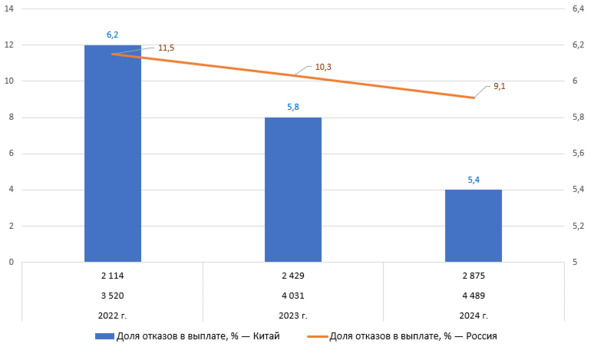
Углубление анализа страховых рисков в трансграничной медицинской практике требует рассмотрения не только типологии и динамики случаев, но и методик, применяемых для их количественной и качественной оценки. В международной практике используются различные подходы, отражающие специфику трансграничного взаимодействия: от классических вероятностных моделей до интегративных цифровых алгоритмов, основанных на больших данных.
В современной методологии выделяют пять ключевых направлений оценки страховых рисков:
1) Актуарные методы, основанные на статистике частоты и тяжести наступления страховых случаев. Применяются преимущественно при разработке страховых тарифов.
2) Экспертные методы, привлекающие врачей, юристов, логистов и актуариев для качественной интерпретации потенциальных рисков. Применяются при страховании нестандартных медицинских маршрутов.
3) Сценарные модели, позволяющие оценить риски на основании возможных сценариев развития событий (например, госпитализация за границей, досрочное возвращение пациента, осложнения после операции).
4) Интегрированные подходы, сочетающие вероятностную и экспертную модели, а также применение программного моделирования.
5) Цифровые системы предиктивной аналитики, развивающиеся в рамках платформ Ping An Smart Insurance, AXA HealthTech, и частично — в рамках проекта «ПроЗдоровье» в РФ. Они используют машинное обучение и нейросетевые прогнозы на основе массивов медицинских и страховых данных [60, P. 345–358].
Для эффективного применения этих подходов необходима интеграция информационных систем медицинских учреждений, страховых компаний и логистических операторов, что в настоящее время достигается только в отдельных трансграничных медицинских кластерах, например, в Хайнане и Шанхае (КНР).
Рассмотрим применение вероятностной модели для оценки риска осложнений после хирургического вмешательства у пациента, прибывшего из РФ на лечение в КНР:
— Статистическая частота осложнений в данном медицинском учреждении — 7,4%
— Вероятность несоответствия медицинских документов пациента — 12,6%
— Доля случаев, в которых отсутствует покрытие по международному полису — 9,1%
Итоговая интегральная вероятность неблагоприятного страхового события может быть рассчитана по формуле условного объединения рисков:
P (общее событие) = 1 — (1 — P1) × (1 — P2) × (1 — P3)
P = 1 — (1 — 0,074) × (1 — 0,126) × (1 — 0,091) = 0,266 (26,6%)
Таким образом, вероятность наступления одного из трёх ключевых страховых рисков при отсутствии системной координации может превышать 25%, что существенно для формирования тарифной модели страхования в трансграничной среде.
Современные страховые компании, такие как Ping An Insurance (КНР), активно внедряют цифровые решения на базе искусственного интеллекта и телемедицины для минимизации рисков, возникающих при трансграничном лечении. Так, система Ping An Good Doctor интегрирует:
— Онлайн-консультации перед поездкой;
— Электронную историю болезни с автоматическим переводом;
— Автоматическую проверку покрытия страхового случая;
— Мониторинг лечения в режиме реального времени [64].
В докладе РСМД подчёркивается, что «интеграция информационных систем китайских медицинских учреждений с платформами страхования позволила снизить частоту отказов в выплатах на 18% в период с 2021 по 2023 гг.».
В России в условиях цифровой трансформации здравоохранения создаются предпосылки для развития аналогичных платформ. Однако на 2024 год уровень интеграции между системами ОМС/ДМС и международными страховыми программами остаётся недостаточным. Это подтверждается исследованиями Ильиной И. В. и Чернышёва Е. В., где подчёркивается «фрагментарность правового регулирования и ограниченность действующих полисов при трансграничных маршрутах» [32, С. 157]; [47, С. 73].
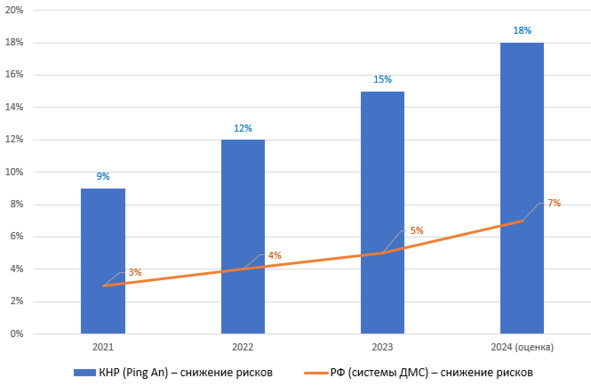
Таким образом, механизмы оценки страховых рисков в трансграничной медицинской практике эволюционируют от ручных экспертных систем к цифровым интеллектуальным платформам, формирующим устойчивую экосистему управления страховыми случаями и взаимодействия участников (пациентов, страховщиков, медцентров).
Как видно из анализа, в международной практике оценка страховых рисков в трансграничной медицине представляет собой многоэтапный и интегрированный процесс. Современные страховые системы используют как традиционные вероятностные методы, так и цифровые модели с применением ИИ. В странах с развитой инфраструктурой медицинского туризма (КНР, Республика Корея, Сингапур) отмечается высокое качество страхового покрытия благодаря платформенным решениям, тогда как в России сохраняется потребность в унификации нормативной базы, цифровизации ОМС/ДМС и расширении международных соглашений.