Современное развитие трансграничного медицинского страхования формирует устойчивый запрос на сопоставление страховых моделей разных стран с точки зрения их цифровой зрелости, механизмов андеррайтинга, результативности взаимодействия с медицинскими учреждениями и уровня интеграции в международные сервисные цепочки. В условиях активной цифровизации и глобализации отрасли обоснованным представляется сравнение практик и моделей, реализуемых крупнейшими страховыми операторами Китая и России: Ping An, China Life, СберСтрахование и Ингосстрах.
Основу эффективности страховой модели составляет совокупность управленческих, цифровых и актуарных элементов, обеспечивающих стабильность, предсказуемость выплат, быстроту урегулирования и клиентоориентированность. На основе данных отчетов и академических публикаций было установлено, что китайские страховщики демонстрируют высокий уровень автоматизации процессов оценки риска и ценообразования, тогда как российские компании сосредоточены на индивидуализированном обслуживании в условиях ограниченного доступа к big data и единым медицинским реестрам.
В соответствии с результатами обобщения в таблице 23, проведено ранжирование ключевых компонентов страховых моделей по признакам зрелости, цифровизации и устойчивости.
Таблица 23 — Сравнительный анализ компонентов страховых моделей Китая и России

Из таблицы 23 видно, что китайские компании лидируют по всем технологическим метрикам, в том числе за счёт вертикальной интеграции медицинской и страховой инфраструктур. Подход России остаётся более консервативным, ориентированным на адаптацию существующих продуктов к трансграничной специфике через адаптацию условий страхования, сервисное сопровождение и правовую поддержку. Однако недостаточная цифровая плотность и слабая актуарная прозрачность ограничивают гибкость продуктов.
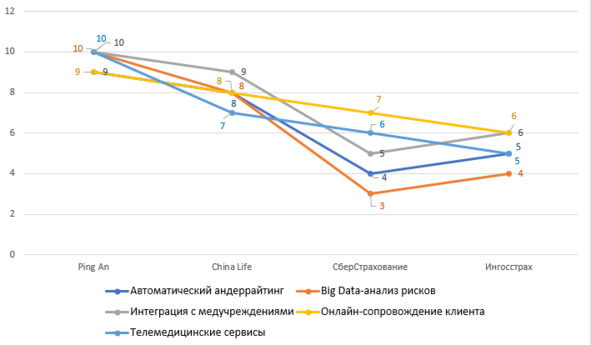
Как видно из рисунка 8, компании Ping An и China Life демонстрируют высокий уровень технологической зрелости по всем ключевым параметрам, в то время как российские компании демонстрируют умеренные показатели, особенно в области оценки рисков и автоматизации процессов.
Цитируя выводы Л. К. Васюковой, можно утверждать, что «цифровая трансформация формирует не только технологические, но и институциональные преимущества на трансграничных рынках, делая страхование частью экосистемной модели здравоохранения» [29, С. 159–160]. Это утверждение отражает реальную логику, по которой китайская модель выстраивает не только сервис, но и взаимодействие с национальной политикой здравоохранения.
В отличие от систем КНР, где страховые экосистемы включают все уровни взаимодействия — от первичной медицинской консультации до послестрахового сопровождения, российские модели развиваются преимущественно в рамках финансовой парадигмы. Это означает, что страховщик выполняет функцию возмещения или организации лечения, но редко вмешивается в медицинский маршрут пациента. Страхование в Китае формирует ценностную цепочку, охватывая поведенческую аналитику, прогнозирование рецидивов, профилактические мероприятия, что делает страховой продукт частью непрерывного здравоохранительного цикла.
Одним из наиболее значимых различий между моделями является структура андеррайтинга и ценообразования. В КНР повсеместно внедряется модель risk-based pricing (jī yú fēng xiǎn de dìng jià), базирующаяся на комплексной оценке данных о здоровье, поведении, истории страхования, цифровом следе и медицинских предикторах. Российская модель использует тарифную сетку, сформированную на основе ретроспективных данных, без глубокой персонализации и с ограниченной возможностью расчёта премии в реальном времени.
Таблица 24 — Сравнение моделей андеррайтинга и ценообразования в КНР и РФ

Как видно из таблицы 24, китайские страховщики строят андеррайтинг как интеллектуальную систему, подстраивающуюся под клиента в режиме реального времени, что значительно снижает долю страховых ошибок, отказов и перерасходов. В России практика консервативного актуарного анализа приводит к удлинённым срокам рассмотрения и меньшей прозрачности для клиента.
Сравнение ключевых KPI страховой эффективности также позволяет зафиксировать количественные различия. В таблице 25 представлены данные по срокам урегулирования, уровню удовлетворённости клиентов, коэффициенту комбинированной убыточности и частоте отказов в выплате.
Таблица 25 — Сравнительный анализ KPI страховой эффективности (2023 г.)

По данным таблицы 25, российские компании демонстрируют более высокую частоту отказов в выплате и более длительный срок урегулирования. Это может быть связано как с юридической неопределённостью за рубежом, так и с недостаточной автоматизацией внутренних процессов. В свою очередь, китайские страховщики, используя интеграцию с клиниками и цифровой документооборот, минимизируют потери времени и риски отказа.
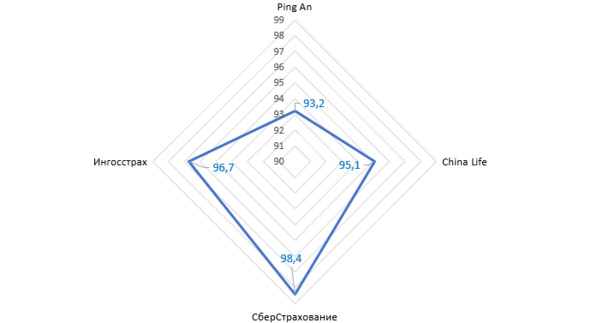
По показателю combined ratio, указывающему на соотношение страховых выплат и расходов к поступлениям, китайские компании выглядят более устойчивыми. Это свидетельствует об эффективной ценовой политике, точности оценки рисков и оптимизированной операционной модели.
Различия между моделями страхования Китая и России проявляются в архитектуре, точности, скорости и масштабируемости решений. Китайская модель предлагает универсальный, адаптивный и цифрово насыщенный формат страхования, ориентированный на упреждение рисков. Российская система всё ещё базируется на статических подходах и требует трансформации в сторону интеллектуальных экосистем.
Для более полного понимания различий в институциональных и рыночных условиях, влияющих на формирование страховых моделей, необходимо рассмотреть влияние внешней среды и регуляторных механизмов на работу страховщиков в обеих странах. В Китае страхование здравоохранения и трансграничная медицинская помощь формируют один из приоритетных кластеров в государственной стратегии «Здоровый Китай 2030» (jiàn kāng zhōng guó). Соответствующие документы (включая план действий, опубликованный на сайте gov.cn) предполагают интеграцию страхования, телемедицины и цифровых медицинских платформ в единую систему предоставления услуг [14].
В России трансграничное медицинское страхование развивается фрагментарно, вне рамок национальной стратегии здравоохранения или цифровизации. Несмотря на существование законодательной базы (в частности, Федерального закона «Об обязательном медицинском страховании» [5]), отсутствуют нормативные акты, регламентирующие специфические условия трансграничных полисов или международную верификацию документов. Это приводит к институциональным барьерам, связанным с признанием полисов за рубежом, отсутствием международных соглашений и неразвитостью трансграничных ассистанских платформ.
Цитируя мнение Н. В. Кирилловой, «китайская модель страхования демонстрирует стремление к институционализации цифровых практик, в то время как российская система опирается на традиционные подходы с низким уровнем международной совместимости» [33, С. 38–42]. Влияние регуляторной среды, как отмечается в сравнительных обзорах, оказывается определяющим фактором трансграничной страховой интеграции.
Сводная таблица 26, обобщающая сравнительные характеристики страховых моделей РФ и КНР, представлена как итоговая. Она предназначена для направления в приложение 2 выпускной квалификационной работы и служит основой для проектных решений в главе 3.
Таблица 26 — Обобщённое сравнение страховых моделей Китая и России по ключевым метрикам
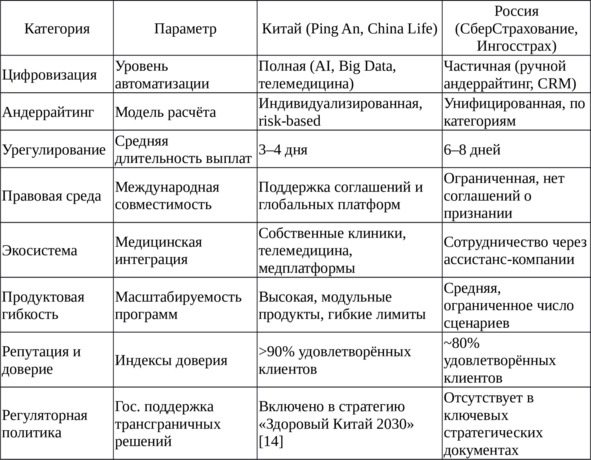
На основании сводного анализа можно заключить, что китайские страховые модели характеризуются высокой степенью цифровой зрелости, экосистемной структурой, гибкой политикой андеррайтинга и активной государственной поддержкой. В противоположность им российские модели отражают фрагментированную природу регулирования и сдержанный темп цифровых преобразований, что снижает эффективность работы на международных рынках медицинского туризма.
Проведённый сравнительный анализ продемонстрировал, что эффективность трансграничных страховых моделей в КНР выше по большинству параметров — скорости, точности андеррайтинга, цифровой интеграции, правовому признанию и клиентской удовлетворённости. Для России перспективным направлением представляется адаптация положительных китайских практик: внедрение платформенного подхода, использование поведенческой аналитики, развитие telehealth-услуг и создание нормативной базы, учитывающей трансграничный характер страхования.