Институциональные и цифровые трансформации в трансграничной медицинской среде формируют запрос на согласованную модель страхового обеспечения, сочетающую правовую верификацию, платформенную интеграцию и предиктивную аналитику. Страхование как инфраструктурный элемент международной медицины требует не только финансовой компенсаторности, но и прозрачных юридических контуров, цифровой интероперабельности и клиентоориентированной сервисной логики. Исходя из выводов, зафиксированных в параграфах 2.1–2.3, выявлена фрагментарность нормативной базы, слабая цифровая интеграция и отсутствие унифицированных стандартов идентификации пациентов и их правового статуса. Учитывая специфику моделей Китая и России, целесообразно разработать концепцию интеграции цифровых и правовых решений в трансграничное страхование.
В условиях трансграничных медицинских маршрутов (kuà jìng yī liáo lù jìng), цифровые инструменты выполняют функции оценки, документирования и юридического сопровождения страхового случая. Наибольшее значение приобретают три группы решений: смарт-контракты, платформы обмена данными и цифровая идентификация личности клиента (eKYC). При этом, как отмечает Л. К. Васюкова, «цифровая трансформация формирует не только технологические, но и институциональные преимущества на трансграничных рынках, делая страхование частью экосистемной модели здравоохранения» [29, С. 159–160].
Цифровые инструменты оценки рисков. Использование Big Data, искусственного интеллекта и машинного обучения позволяет автоматизировать процессы оценки вероятности наступления страхового события. На примере платформы Ping An Smart Healthcare сформирована система динамического андеррайтинга, в которой данные о поведении пациента, истории болезни и биометрии трансформируются в риск-профиль. Аналогичные элементы применяются в международных системах типа AXA HealthTech и Bupa Global.
В таблице 27 представлены цифровые инструменты, применяемые ведущими страховыми организациями в трансграничных медицинских маршрутах.
Таблица 27 — Цифровые инструменты управления рисками в трансграничном страховании
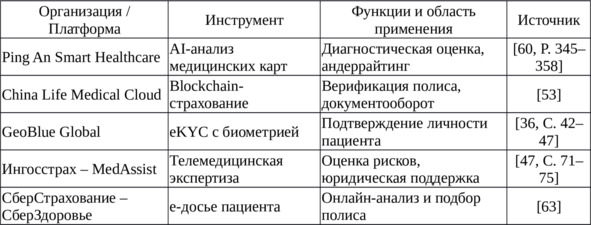
Как показывает таблица 27, основной акцент смещается в сторону комплексных решений, сочетающих диагностику, страхование, мониторинг и правовую защиту. Для интеграции цифровых решений между странами необходима унификация интерфейсов, форматов хранения и доступа к данным. Это особенно актуально в условиях различий между GDPR в ЕС и китайским киберзаконодательством (shù jù ān quán fǎ).
Смарт-контракты как средство автоматизации обязательств. В трансграничной страховой практике смарт-контракты (zhì néng hé yuē) обеспечивают самореализующиеся соглашения между участниками — пациентом, клиникой, страховщиком. При наступлении определённых условий (например, подтверждение диагноза и оказание услуги) активируется автоматическая выплата или возмещение. Такая архитектура снижает количество судебных споров, ускоряет обработку и минимизирует человеческий фактор. В практике Ping An подобная модель применяется в пилотном проекте Shenzhen SmartClaim, где срок урегулирования был снижен с 72 до 8 часов [60, P. 347].
Юридические механизмы согласования страховых форматов. Ключевой проблемой остаётся правовая неэквивалентность страховых договоров. Примером выступает ситуация, когда полис, выданный в РФ, не признаётся в КНР, либо наоборот. В условиях отсутствия двустороннего соглашения приходится прибегать к переоформлению договора или оплате лечения из личных средств. Согласно выводам И. В. Ильиной, «медицинский туризм становится эффективным только при полной правовой защищённости пациента» [32, С. 157].
Для решения этой задачи предлагается создание модели «универсального страхового паспорта пациента» (huàn zhě kuà jìng bǎo xiǎn hù zhào), в которую будут включаться:
— стандартизированный электронный страховой полис;
— QR-код для верификации и проверки покрытия;
— история страховых случаев и выписок;
— сведения о правах пациента в стране получения помощи.
Введение страхового паспорта пациента обеспечит юридическую и техническую синхронизацию страховых систем. Такой подход уже апробируется в ЕС (EHIC — European Health Insurance Card), а в КНР аналогичная инициатива реализуется через объединённый цифровой профиль медицинского туриста в зоне Boao Lecheng.
Для оценки степени интеграции цифровых и правовых компонентов страхового продукта предлагается формула:
Iобщ = C × 0,3 + T × 0,3 + L × 0,2 + J × 0,2 (1)
где:
Iобщ — общий индекс интеграции;
C — наличие цифровых сервисов (телемедицина, электронный полис, AI-анализ);
T — трансграничная совместимость (интероперабельность платформ);
L — уровень логистической интеграции (связь с клиниками, транспортом);
J — юридическая верифицированность (документооборот, признание полиса).
Максимальное значение Iобщ = 100. При расчёте для Ping An GlobalCare (C=95, T=90, L=85, J=78) получим:
Iобщ = 95×0,3 +90×0,3 +85×0,2 +78×0,2 = 28,5 +27 +17 +15,6 = 88,1
Таким образом, уровень интеграции страхового продукта составляет 88,1 балла из 100, что подтверждает высокий уровень цифровой и правовой сопряжённости компонентов.

Институционализация унифицированного подхода к трансграничному страхованию требует комплексного решения, выходящего за рамки односторонних инициатив страховых компаний. Одним из центральных компонентов предлагаемой модели выступает архитектура так называемого «страхового паспорта пациента» — цифрового инструмента, обеспечивающего подтверждение страхового покрытия, историю обращений и правовую защиту в любой юрисдикции.
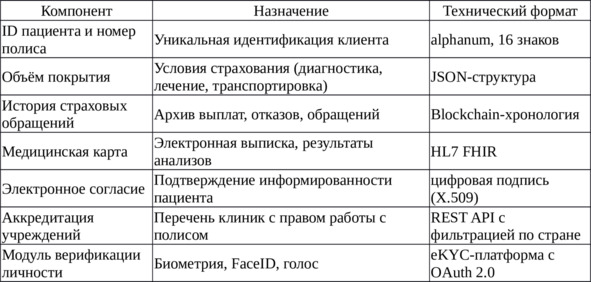
Концептуально страховой паспорт (kuà jìng yī liáo bǎo xiǎn tōng xíng zhèng) представляет собой защищённое цифровое хранилище, в котором зафиксированы ключевые атрибуты полиса, статуса пациента и согласованных условий. Его структура включает:
— идентификационные данные клиента и номер полиса;
— тип и объём страхового покрытия;
— сведения о предыдущих страховых случаях (выплаты, отклонения);
— перечень аккредитованных медорганизаций;
— модуль электронного согласия на обработку данных.
Паспорт доступен через QR-код или приложение, при этом обновление информации происходит в реальном времени при взаимодействии с системой клиники или страховой платформы. Техническая реализация предполагает применение технологии blockchain для обеспечения неизменяемости записей, а также стандарта HL7 FHIR (Fast Healthcare Interoperability Resources), обеспечивающего совместимость медицинских данных между странами.
Модель страхового паспорта позволяет устранить барьеры, связанные с:
— отказом в приёме документа из-за языка или формата;
— несовпадением правовых норм страхования;
— отсутствием достоверной информации о пациенте и его медицинской истории;
— юридической неопределённостью при осложнениях или судебных спорах.
Примерная структура цифрового страхового паспорта пациента обобщена в таблице 28.
Таблица 28 — Структура цифрового страхового паспорта пациента в трансграничном туризме
Применение данной архитектуры целесообразно начать в виде пилотного проекта на ограниченной территории — например, в кластере «Хайнань — Владивосток — Москва». Это позволит протестировать межгосударственную интеграцию, адаптацию интерфейсов и юридических норм. Дополнительно должна использоваться система мультиюрисдикционного контроля доступа, включающая:
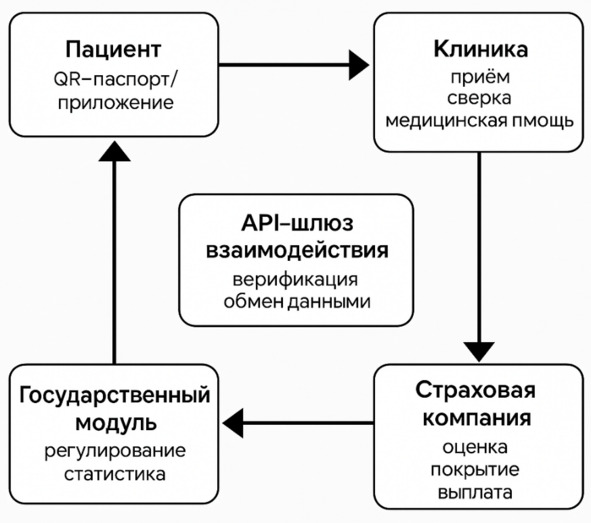
— клинику (приём и верификация паспорта);
— страховщика (подтверждение покрытия);
— пациента (доступ к данным и управлению разрешениями);
— регулятора (аудит и статистика).
Для поддержки страхового паспорта требуется платформа взаимодействия (uà jìng jiàn kāng bǎo xiǎn píng tái), интегрирующая цифровую инфраструктуру клиник, страховых компаний и госорганов. Примеры подобных систем:
Ping An One-Connect — платформа цифровой координации с клиниками в ЮВА и странах Центральной Азии;
ChinaLife GlobalNet — глобальный шлюз страховой верификации;
EHIC Web Service (ЕС) — шлюз обмена страховыми правами;
Система «Медтуризм» РФ — экспериментальный проект интеграции полисов и визовой поддержки в рамках программы экспорта медуслуг.
Модель платформенного взаимодействия представлена на рисунке 11.
Для реализации цифровой унификации необходимы двусторонние соглашения о взаимном признании страховых документов и процедур. Это могут быть:
— межправительственные меморандумы о сотрудничестве в области трансграничного здравоохранения;
— соглашения между национальными страховыми ассоциациями РФ и КНР;
— унифицированные регламенты цифровых данных пациентов и прав доступа.
Согласно китайскому «Регламенту здравоохранения Шанхая» [15], цифровые медицинские документы, оформленные в учреждениях, участвующих в трансграничной программе, признаются юридически значимыми при условии соблюдения криптографической защиты. Аналогичная норма зафиксирована в российском законе «Об организации страхового дела» при соблюдении требований электронной подписи и шифрования [4].
Ключевой элемент — правовой механизм электронной верификации полиса, который должен быть признан судом обеих стран. Это потребует обновления норм гражданского и административного процессуального права, а также создания совместных регистров страховых соглашений. Рекомендуется опираться на модель OECD 2023, в которой зафиксированы принципы трансграничного признания цифровых страховых продуктов на основе стандартов ISO/TC 215 и HL7.
Показатели оценки эффективности интеграции
Для обоснования целесообразности внедрения цифрово-правовой модели в трансграничном страховании предложены ключевые показатели эффективности (KPI), отражающие степень достижения целей оптимизации:
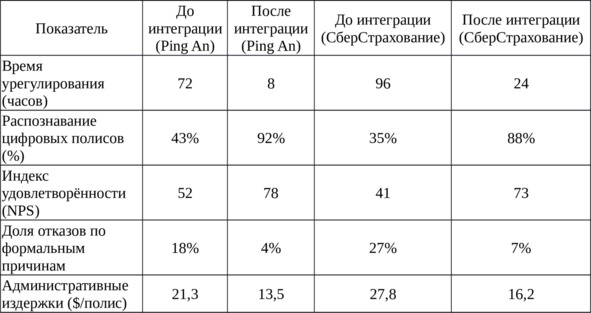
1) Снижение времени урегулирования страхового случая (Турег) — количество часов от обращения до выплаты или отказа.
2) Доля распознанных цифровых полисов (%) — процент полисов, автоматически верифицированных без участия оператора.
3) Уровень удовлетворенности клиентов (NPS) — Net Promoter Score по итогам прохождения трансграничной процедуры.
4) Доля отказов по формальным признакам (%) — количество отказов, вызванных недоступностью данных, несовпадением форматов.
5) Средняя стоимость администрирования одного полиса ($) — совокупные издержки на юридическое, цифровое и кадровое сопровождение.
Применение вышеописанной модели на примере компании Ping An GlobalCare и российской платформы СберСтрахование — СберЗдоровье позволяет оценить экономический эффект от интеграции (таблица 29).
Таблица 29 — KPI интеграции цифрово-правовых решений в трансграничном страховании
Несмотря на высокую эффективность, цифровизация сопровождается специфическими рисками:
— Угроза взлома систем хранения данных — в частности, при хранении медицинских записей в облаке.
— Юрисдикционная неурегулированность споров по цифровому полису — отсутствие общего правового поля.
— Несовместимость технических протоколов — различие в форматах API, криптографии, сроках хранения.
Для минимизации рисков предлагается:
— использовать мультисигнатурные блокчейн-модели;
— внедрять распределённую биометрию (face+iris+voice);
— заключать международные соглашения о признании цифровой документации;
— формировать трансграничные центры сертификации страховых платформ.
Подводя итог, отметим: разработка цифрово-правовой модели трансграничного страхования позволяет синхронизировать интересы пациента, страховщика и клиники, минимизируя издержки и правовые риски; внедрение архитектуры цифрового страхового паспорта пациента обеспечит юридическую защищенность, автоматизацию и снижение отказов при обращении; наиболее перспективной платформой является китайская Ping An, продемонстрировавшая высокий уровень интеграции (88,1 балла из 100). Российские компании демонстрируют прогресс, но требуют технологического и нормативного апгрейда; обобщённая интеграционная модель применима в пилотных зонах и может быть масштабирована через межправительственные соглашения и цифровую инфраструктуру на базе HL7, ISO/IEC и отечественных стандартов.
Приложение 2 содержит обобщающую сравнительную таблицу цифровых и правовых параметров трансграничных страховых решений компаний Ping An, China Life, СберСтрахование и Ингосстрах. Приложение 2 иллюстрирует различия в степени цифровизации и нормативно-правовой проработанности трансграничного страхования между ведущими китайскими и российскими компаниями. На основании девяти ключевых критериев был рассчитан интегральный показатель цифрово-правовой зрелости, отражающий потенциал и готовность к масштабной трансграничной деятельности. Данные показывают, что Ping An демонстрирует высокий уровень интеграции (88,1 балла), что обусловлено развитой цифровой инфраструктурой и опорой на национальные регламенты. China Life и российские компании находятся в стадии перехода: показатели ниже, а решения носят фрагментарный характер. Наихудшие результаты зафиксированы у Ингосстраха — отсутствие сквозных цифровых цепочек, высокая доля отказов и слабая правовая поддержка.