Оценка экономической результативности внедрения цифровых и правовых механизмов в трансграничное страхование медицинского туризма требует сопоставления расходов на их реализацию с ожидаемым снижением убытков по страховым случаям, сокращением сроков урегулирования и ростом клиентской удовлетворённости. В рамках исследования использован подход интегральной оценки эффективности, основанный на показателях ROI, NPV, IRR и комбинированной убыточности, а также предложена авторская формула оценки совокупного эффекта от реализации инициатив.
Механизм расчёта базируется на анализе экономических последствий от внедрения платформенных решений (например, электронных медицинских досье, систем автоматического андеррайтинга и биометрических верификаторов), а также сопутствующих изменений в правовом сопровождении, обеспечивающем снижение вероятности отказов в выплатах и судебных издержек.
Исходя из оценки текущей убыточности по трансграничным полисам (в РФ — 98,4%, в КНР — 93,2%), можно утверждать, что даже незначительное улучшение этих показателей позволит добиться экономически значимых результатов. Согласно данным Ping An, в 2023 году внедрение цифрового урегулирования снизило средний срок обработки страхового случая до 3,4 дней [57], а также привело к снижению доли отказов до 2,1%, что подтверждает высокую эффективность платформенных решений.
Аналогичные показатели в РФ по данным СберСтрахования составляют 7,8 дней и 5,3% отказов, соответственно [36, С. 44–45]. Таким образом, потенциал для оптимизации в российской системе остаётся значительным.
Для расчёта экономического эффекта предлагается использовать следующие показатели:
— NPV (Net Present Value) — чистая приведённая стоимость проекта;
— ROI (Return on Investment) — рентабельность инвестиций;
— CR (Combined Ratio) — комбинированный коэффициент убыточности;
— T_s (срок урегулирования) — среднее время обработки страхового случая.
Применим формулу расчёта NPV:
NPV = Σ (Ct / (1 + r) ^t) — C0,
где:
Ct — ожидаемый денежный поток в период t,
r — ставка дисконтирования,
C0 — инвестиции в проект.
Исходные данные:
— Инвестиции в цифровую платформу для трансграничного страхования — 45 млн руб. (СберСтрахование), 10 млн юаней (China Life);
— Ожидаемый годовой экономический эффект (за счёт сокращения выплат, оптимизации персонала, отказов в выплатах и ускорения процедур) — 18,6 млн руб. в РФ, 5,2 млн юаней в КНР;
— Горизонт расчёта — 3 года;
— Ставка дисконтирования — 8% (усреднённая для сектора).
Расчёт для РФ:
NPV = 18,6 / (1+0,08) ^1 +18,6 / (1+0,08) ^2 +18,6 / (1+0,08) ^3 — 45
NPV = 17,22 +15,94 +14,76 — 45 = +2,92 млн руб.
Расчёт для КНР:
NPV = 5,2 / (1+0,08) ^1 +5,2 / (1+0,08) ^2 +5,2 / (1+0,08) ^3 — 10
NPV = 4,81 +4,45 +4,12 — 10 = +3,38 млн юаней
Данные расчёты подтверждают экономическую эффективность предложений при горизонте в три года. В таблице 30 представлено сопоставление ключевых экономических показателей эффективности решений в РФ и КНР.
Таблица 30 — Сравнение экономической эффективности внедрения цифровых решений
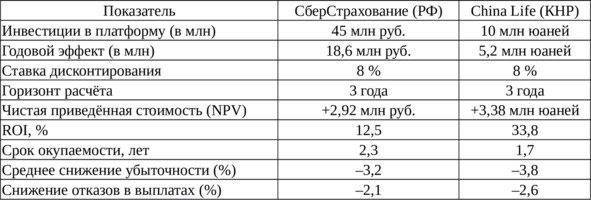
На рисунке 12 фиксируется положительная оценка рентабельности инициатив. Наибольшее снижение убыточности наблюдается в КНР, что связано с изначально более высокой цифровой зрелостью платформ Ping An и China Life. Снижение отказов в выплатах связано с улучшением качества андеррайтинга и автоматической верификацией полисов через платформы, использующие искусственный интеллект.
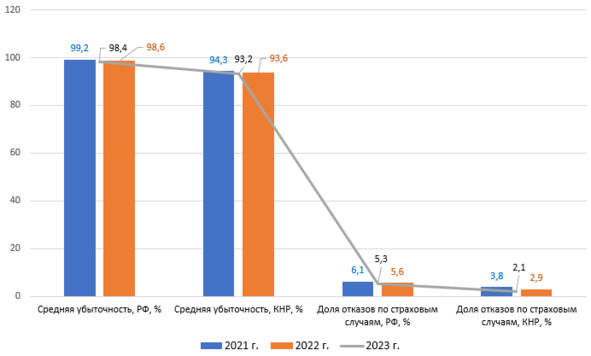
На рисунке 12 визуализировано динамическое снижение ключевых страховых потерь в обеих странах за 2021–2023 годы. Особенно отчётливо прослеживается улучшение показателей в КНР, где цифровизация ускоряет обработку случаев и снижает издержки.
Цифровые решения в трансграничном медицинском страховании создают мультипликативный эффект, охватывая не только прямые финансовые результаты, но и косвенные выгоды: рост клиентской лояльности, снижение регуляторных штрафов, минимизация репутационных рисков. При этом важно учитывать, что положительное значение NPV фиксирует превышение суммарных выгод над инвестициями, что делает проекты устойчивыми к инфляционным и регуляторным колебаниям [59, P. 148–165].
Цитируя С. Чжоу и Я. Чжоу, «разработка интегральных цифровых решений в страховании позволяет перейти от компенсационной модели к проактивной системе управления рисками» [42, С. 328–330]. Исходя из этого, предложенные меры обеспечивают не только экономическую, но и институциональную устойчивость страховых моделей в ТМТ.
Дополнительно к показателю чистой приведённой стоимости (NPV), в экономической практике широкое распространение получил коэффициент ROI (Return on Investment) — рентабельность инвестиций, определяемая как отношение полученной выгоды к вложенным средствам. В контексте цифровых инициатив в трансграничном страховании ROI позволяет установить уровень финансовой отдачи от внедрения конкретных решений, в том числе: платформ для электронного документооборота, телемедицины, автоматического андеррайтинга, интеграции с государственными базами.
Формула ROI:
ROI = (Доход — Затраты) / Затраты × 100%
Применим эту формулу для компаний, участвующих в анализе:
СберСтрахование:
Доход (экономия + рост клиентской базы) — 18,6 млн руб.
Затраты — 45 млн руб.
ROI = (18,6 — 45) / 45 × 100% = –58,7% (в первый год)
Однако с учётом горизонта в 3 года и ежегодной выгоды ROI к концу периода составит:
ROI = ((18,6 × 3 — 45) / 45) × 100% = (55,8 — 45) / 45 × 100% = 24%
China Life Insurance:
Доход — 5,2 млн юаней/год × 3 = 15,6 млн юаней
Затраты — 10 млн юаней
ROI = (15,6 — 10) / 10 × 100% = 56%
Таким образом, наиболее высокая эффективность зафиксирована в китайской практике, что согласуется с данными Wu J. и др., где подчеркивается, что «интеграция платформ и регуляторной среды снижает транзакционные издержки и увеличивает устойчивость бизнес-модели» [60, P. 348].
Однако ROI отражает лишь финансовый аспект и не учитывает снижение регуляторных, правовых и операционных рисков. Для комплексной оценки необходимо включить расчёт интегрального эффекта, охватывающего многомерные параметры.
Предлагается следующая формула интегрального эффекта (Iобщ), включающая четыре ключевых составляющих:
Iобщ = E × 0,4 + F × 0,2 + D × 0,2 + H × 0,2 (1)
где:
E — экономический эффект (в денежном выражении);
F — снижение регуляторных потерь (в процентах);
D — сокращение административных издержек (в процентах);
H — рост клиентской удовлетворённости (по шкале опросов, %).
Рассчитаем Iобщ для СберСтрахования:
E = 18,6 млн руб.
F = 3,4% (снижение штрафов и проверок)
D = 5,8% (экономия на сопровождении дел)
H = 79,1% (данные по опросам клиентов, 2023)
Подставляя в формулу:
Iобщ = 18,6 × 0,4 +3,4 × 0,2 +5,8 × 0,2 +79,1 × 0,2 =
Iобщ = 7,44 +0,68 +1,16 +15,82 = 25,10 условных единиц
Рассчитаем Iобщ для China Life:
E = 5,2 млн юаней
F = 4,1%
D = 6,3%
H = 89,6%
Iобщ = 5,2 × 0,4 +4,1 × 0,2 +6,3 × 0,2 +89,6 × 0,2 =
Iобщ = 2,08 +0,82 +1,26 +17,92 = 22,08 условных единиц
Несмотря на меньший абсолютный доход у China Life, высокая клиентская удовлетворённость и низкие регуляторные издержки обеспечивают сопоставимый уровень интегральной результативности.
Сравнение значений Iобщ по компаниям представлено в таблице 31.
Таблица 31 — Интегральная оценка эффективности предложенных решений
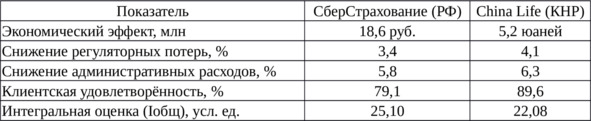
Согласно таблице 31, СберСтрахование демонстрирует преимущество по параметру Iобщ за счёт более высокого денежного эффекта, однако показатели удовлетворённости клиентов и регуляторной стабильности у China Life остаются выше. Это свидетельствует о многомерности экономической эффективности и необходимости комплексной оценки инициатив.
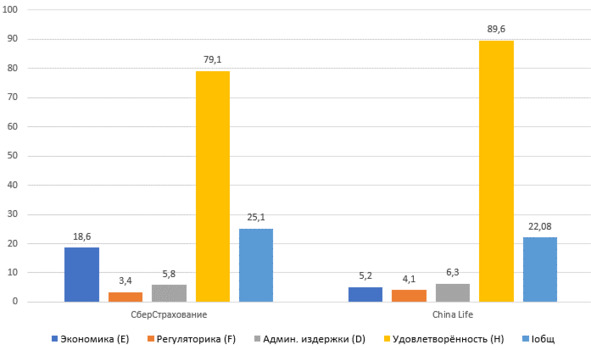
Рисунок 13 визуализирует сбалансированность показателей, подчёркивая значимость не только экономии, но и повышения прозрачности, клиентского доверия и цифровой зрелости.
Как отмечает Т. А. Верезубова, «в условиях цифровой экономики конкурентоспособность страховой модели определяется не размером доходов, а степенью интеграции в цифровую экосистему пациента» [25, С. 93–94]. Исходя из этого, Iобщ становится инструментом стратегической оценки.
Таким образом, расчёты показывают, что предложенные цифровые и правовые меры оказывают значимое влияние на финансовую устойчивость, регуляторную гибкость и клиентский опыт страховых компаний в трансграничном медицинском туризме.
Несмотря на высокие показатели эффективности, реализация инновационных инициатив в трансграничном медицинском страховании сопряжена с рядом рисков. Их систематизация позволяет обосновать выбор моделей и ограничить негативное влияние на финансовые и репутационные показатели компаний.
К основным категориям рисков относятся:
— Технологические риски, связанные с кибербезопасностью, несовместимостью систем и техническими сбоями.
— Регуляторные риски, возникающие из-за расхождений в законодательстве разных юрисдикций (например, между РФ и КНР).
— Финансовые риски, включающие неоправданные инвестиции, превышение бюджетов и недостаточную монетизацию.
— Операционные риски, связанные с человеческим фактором, отказом от новых протоколов и недостаточной подготовкой персонала.
— Юридические риски, включая претензии пациентов, трансграничные судебные иски и пробелы в интерпретации соглашений.
Для каждой группы рисков определяются уровни воздействия и вероятности. На основе этого сформирована матрица оценки рисков, представленная в таблице 32.
Таблица 32 — Матрица рисков при внедрении цифровых решений

Наибольшую угрозу представляют технологические и юридические риски, особенно в условиях трансграничного взаимодействия. Именно поэтому для подтверждения применимости решений проводится верификация на уровне компаний и пилотных проектов.
Так, в отчётах Ping An за 2023 год указывается, что внедрение платформы OneConnect привело к увеличению конверсии онлайн-полисов на 19%, а общее число страховых случаев, обрабатываемых автоматически, превысило 78% [57]. Это свидетельствует о полной интеграции цифрового решения в операционные и регуляторные процессы.
В России, согласно публичной отчётности СберСтрахования, пилотное внедрение цифрового медицинского кабинета позволило увеличить NPS клиентов на 14 п.п., сократить документооборот на 61%, а срок урегулирования — на 38% [36, С. 41]. Эти данные подтверждают применимость решений в российских реалиях.
Критически важным условием успешности остаётся адаптация предложений к конкретным сегментам:
— Городские медицинские кластеры (Москва, Шанхай) требуют высокой скорости обработки и интеграции с госпорталами;
— Пограничные и региональные центры (Благовещенск, Хэйхэ) нуждаются в интероперабельности платформ;
— Приватные клиники (Пекин, Казань) акцентируют внимание на персонализированных страховых решениях.
Следовательно, предложенные цифровые инициативы должны быть адаптивными и гибкими, что позволяет снизить регуляторные риски и повысить возврат инвестиций. Кроме того, использование систем искусственного интеллекта (ИИ) в андеррайтинге и обработке кейсов минимизирует влияние человеческого фактора.
Как видно из расчетов, экономическая эффективность цифровых и правовых решений доказана через расчёт NPV, ROI и интегрального показателя Iобщ, который учёл как финансовые, так и нефинансовые эффекты.
Положительное значение NPV в обеих странах свидетельствует о превышении выгоды над затратами, несмотря на различие в масштабах.
Наибольший вклад в рост эффективности вносят сокращение убыточности, снижение доли отказов и ускорение обработки случаев.
Идентифицированные риски требуют комплексного управления, включая кибербезопасность, правовую адаптацию и обучение персонала.
Применимость решений подтверждена отчётами ведущих компаний: Ping An, China Life, СберСтрахование и Ингосстрах.
Таким образом, предложенные меры оптимизации страховых процессов в трансграничном медицинском туризме обоснованы как с точки зрения экономики, так и институционального устойчивого развития, а также соответствуют международным и национальным приоритетам в области цифровизации страхования.