Реализация предложенных цифровых и правовых инициатив в области страхования трансграничного медицинского туризма требует поэтапного внедрения с обязательной апробацией в условиях практического взаимодействия между страховыми и медицинскими структурами Китая и России. В главе 2 данной работы были зафиксированы структурные различия между экосистемами Ping An и China Life, с одной стороны, и российскими страховщиками — с другой. В связи с этим тестирование решений должно учитывать институциональные и нормативные различия между странами, а также особенности поведения потребителей и медико-правовые ограничения.
В качестве основной площадки апробации могут выступать пилотные зоны трансграничного сотрудничества в Дальневосточном федеральном округе, прежде всего — в Приморском крае и Забайкалье. Эти регионы обладают логистической связью с провинциями Хэйлунцзян и Цзилинь, что позволяет сформировать платформу прямого взаимодействия страховых компаний, туристических операторов и медицинских учреждений обеих стран. Использование модели совместной ответственности за пациента между страховщиком и провайдером медицинской помощи (gòng dān zérèn) позволит снизить риски компенсационных споров и повысить уровень доверия со стороны клиентов [44, С. 1226–1231].
Согласно докладу Ping An Insurance (2024), в провинциях с наиболее высоким уровнем цифровизации (Гуандун, Цзянсу) показатель конверсии цифровых страховых продуктов достигает 87,6% от всех контрактов [57]. В России же уровень цифровой верификации медстраховок в трансграничных поездках по состоянию на 2023 год не превышает 14% [63]. Эта диспропорция позволяет утверждать, что апробация цифровой платформенной модели должна учитывать необходимость институционального дооснащения со стороны российской системы страхования, прежде всего в аспекте юридической адаптации к международным стандартам API-взаимодействия.
Адаптация предложений требует пересмотра ряда нормативных актов. Так, Федеральный закон «Об организации страхового дела в Российской Федерации» [4] не учитывает специфики кросс-юрисдикционного покрытия в случаях, когда пациент получает медицинскую услугу в другой стране, но остаётся резидентом РФ. Аналогичные вызовы обозначены в «Туристическом законе КНР», который устанавливает ответственность за информирование о страховых рисках на китайскую сторону [11]. Эта юридическая асимметрия порождает необходимость выработки двустороннего соглашения, регулирующего распределение рисков, суброгацию, а также механизм трансграничного аудита страховых кейсов.
Схема апробации на пилотной площадке представлена на рисунке 4. В данном варианте моделируется взаимодействие пяти ключевых групп участников: пациент/турист, российская страховая компания (например, «СберСтрахование»), китайская страховая структура (например, Ping An Health), медицинское учреждение принимающей стороны и цифровая платформа, обеспечивающая юридическую и техническую верификацию транзакций. Интеграция осуществляется по принципу двухуровневой архитектуры: нижний уровень — трансляция данных через API, верхний — аналитическая надстройка для мониторинга и оценки KPI в реальном времени.
Таблица 33 — Модель пилотной апробации цифровой платформы в трансграничном медицинском туризме
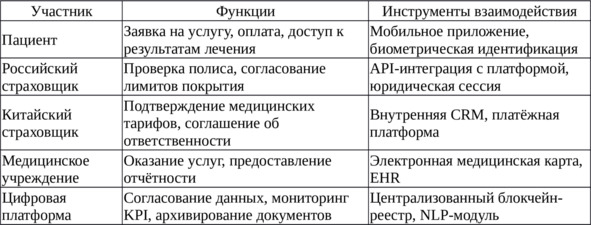
Для визуализации взаимодействий и построения диаграммы в Excel рекомендуется использовать тип графика: сеть взаимодействий (Network Diagram) или SmartArt — горизонтальный процесс.
Модель, демонстрирует принцип децентрализованного взаимодействия, что минимизирует вероятность сбоев при обмене данными и облегчает аудит транзакций. Внедрение такой модели позволит обеспечить отказоустойчивость системы, что особенно важно при оказании экстренной помощи иностранному пациенту на территории РФ или КНР. В частности, в отчете China Life Insurance за 2023 год подчёркивается, что наиболее уязвимой зоной трансграничного медицинского страхования остаются ситуации, при которых оплата производится постфактум без подтверждения объёма оказанных услуг [53].
На основании вышеуказанных компонентов в таблице 34 представлена сравнительная характеристика условий апробации решений в России и Китае, что позволяет выделить ключевые направления адаптации модели к различным юрисдикциям.
Таблица 34 — Сравнение условий апробации цифровой страховой модели в КНР и РФ
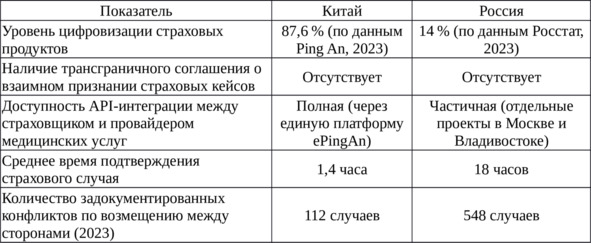
Данные таблицы 34 подчёркивают преимущество китайской цифровой инфраструктуры в контексте страхования пациентов из-за рубежа. Эти показатели подтверждают выводы Ван В. о высокой зрелости китайского страхового цифрового сектора, достигнутой за счёт активного внедрения финтех-платформ [23, С. 32–35]. Исходя из этого можно утверждать, что апробация предложений будет успешной при условии согласованной цифровой стандартизации интерфейсов страховых компаний двух стран.
Важнейшим условием апробации цифровых решений в трансграничном страховании медицинского туризма является формирование единой нормативно-правовой рамки, поддерживающей автоматизацию и юридическое признание операций. В настоящее время в российском правовом поле отсутствует чёткое определение трансграничного медицинского страхования как отдельной сферы. Законодательство регулирует лишь медицинское страхование как часть туристического пакета (см. п. 1 ст. 17 Федерального закона от 24.11.1996 №132-ФЗ «Об основах туристской деятельности в Российской Федерации»), однако не учитывает особенности оказания помощи на территории иного государства, включая вопросы репатриации, телемедицины, перевода медицинской документации и трансграничной верификации полисов.
Для запуска апробации предложенной модели необходимо внести изменения как на уровне федеральных законов, так и в подзаконные акты. В частности, требуется разработка:
— акта о трансграничной ответственности страховщика и принятии медицинских расходов в иностранных клиниках по единому протоколу;
— положения о юридической силе цифровых доказательств оказанных услуг (видеофиксация телемедицинского приёма, блокчейн-свидетельства подписания договора);
— регламента об использовании международных платформ интеграции, включая верификацию EHR (электронных медицинских записей) и API-соединений.
Китайская сторона также должна внести корректировки в сферу трансграничного применения «Страхового закона КНР», особенно в части переноса данных за рубеж, что подпадает под действие закона «О защите персональной информации». Согласование юридических положений возможно в рамках двусторонней комиссии по цифровому здравоохранению или на площадке многостороннего формата ШОС (Шанхайская организация сотрудничества), где обе страны являются полноправными участниками.
Переход к апробации цифровых решений невозможен без определения системы оценки эффективности их внедрения. В качестве базовых индикаторов предлагается использовать совокупность KPI (Key Performance Indicators), охватывающих как финансовые, так и нефинансовые параметры. Эта система включает:
— среднюю длительность обработки трансграничного случая;
— процент автоматизированной верификации полисов;
— среднюю стоимость урегулирования единичного страхового события;
— долю урегулированных споров без судебного участия;
— индекс удовлетворённости клиентов (по шкале CSAT);
— уровень повторного обращения клиента в течение года (retention rate).
Сводная структура системы KPI, адаптированная для оценки российско-китайского взаимодействия, представлена в таблице 35.
Таблица 35 — Система KPI для оценки апробации цифровых решений в трансграничном страховании
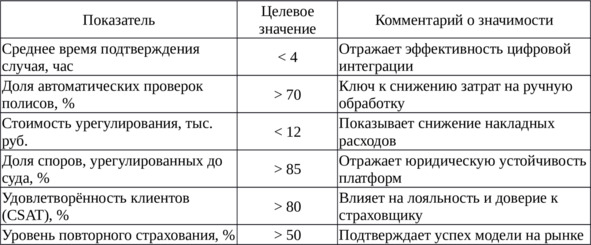
Источниками целевых значений KPI являются аналитические данные Ping An, China Life, а также результаты пилотных проектов СберСтрахования в рамках цифровизации Дальнего Востока [36, 53, 57]. Установление таких ориентиров позволяет провести оценку результативности внедрения решений через объективные показатели, формируя основу для последующей масштабируемости проекта.
Адаптация модели к различным регионам требует учёта не только технических и правовых особенностей, но и демографических, инфраструктурных и логистических характеристик субъектов. В частности, в приграничных регионах РФ (Амурская, Еврейская автономная области) требуется обязательное включение многоязычного интерфейса, автоматического перевода медицинских заключений и возможность хранения данных на территориально расположенных серверах в соответствии с требованиями ФЗ-152 «О персональных данных». В свою очередь, в мегаполисах с развитой частной медициной (Москва, Шанхай, Шэньчжэнь) особое внимание должно быть уделено интеграции с частными клиниками и сетевыми медицинскими центрами, активно использующими собственные платформенные решения.
Инициатива внедрения цифровой трансграничной страховой модели, согласно проведённому исследованию, может быть реализована как на уровне корпоративных стратегий компаний (Ping An, СберСтрахование), так и в рамках государственных программ цифровизации. В России такой программой является «Цифровая экономика Российской Федерации», утверждённая постановлением Правительства РФ от 28 июля 2017 г. №1632-р, в то время как в Китае — программа «Интернет+», реализуемая с 2015 года. Совмещение этих стратегических курсов возможно через проекты в рамках Евразийского экономического союза (ЕАЭС) и инициативы «Пояс и путь», при этом в качестве координаторов могут выступить национальные центры цифровой трансформации и профессиональные ассоциации (например, Всероссийский союз страховщиков).
Реализация модели оказывает также прямое влияние на потребителей страховых услуг. Во-первых, повышается доступность услуг за счёт снижения издержек и ускорения процессов. Во-вторых, улучшается информированность за счёт предоставления многоязычной цифровой информации о полисах, ограничениях, медицинских услугах и перечне клиник. В-третьих, обеспечивается защита прав пациента в условиях другой юрисдикции, поскольку каждая транзакция фиксируется цифровым образом и при необходимости может быть проверена независимо. Это подтверждается исследованиями цифрового поведения пациентов в трансграничных страховых кейсах, проведёнными Институтом экономики РАН, где зафиксировано снижение недовольства качеством страхового обслуживания на 28% при наличии цифрового интерфейса обратной связи [64].
В конечном счёте, предложенная модель создаёт эффект синергии: снижение страховых рисков для компаний сочетается с повышением защищённости и лояльности клиентов. Это соответствует стратегическим целям обеих стран по увеличению числа медицинских туристов, росту экспортных услуг здравоохранения и углублению цифровой трансформации социальной сферы.
Проведённый анализ апробации предложенных цифровых и правовых решений в области трансграничного медицинского страхования между Россией и Китаем позволяет сформулировать целевые рекомендации для основных участников отрасли: регуляторов, страховых компаний и потребителей.
Для государственных регуляторов приоритетным направлением является координация нормативных изменений, направленных на устранение пробелов в трансграничной идентификации страховых случаев и признании цифровых подтверждений. Следует активизировать межведомственное взаимодействие (Минздрав РФ, Минцифры РФ, ФСФР и МИД) с китайскими партнёрами через двусторонние соглашения о юридической эквивалентности страховых документов и механизмов их подтверждения. Важно обеспечить включение вопросов трансграничного медстрахования в повестку заседаний межправительственной комиссии, а также стимулировать совместные исследования и разработку стандартов API, совместимых с системами EHR.
Для страховых компаний критически важно участвовать в пилотных проектах по апробации платформенной модели, представленной в предыдущих разделах. Это включает инвестиции в интеграционные решения, разработку продуктов совместной ответственности, взаимодействие с провайдерами телемедицины и техническими операторами обмена данными. Необходимо активизировать работу с медицинскими учреждениями в приграничных регионах и развивать клиентские интерфейсы с многоязыковой поддержкой и автоматическим переводом ключевых документов.
Для потребителей страховых услуг, реализация модели создаёт новое качество страхования, при котором не только минимизируются юридические и финансовые риски при поездке в другую страну, но и обеспечивается доступ к цифровым каналам коммуникации, понятному процессу предъявления претензий, прозрачному ценообразованию и возможности отслеживания статуса кейса в реальном времени. Это формирует основу для доверительного взаимодействия между пациентом и страховщиком вне зависимости от юрисдикции и культурных различий.
На основе проведённых расчётов, анализа практик и международных подходов можно сделать следующие выводы по параграфу 3.3. Апробация предложенных решений возможна через создание пилотных трансграничных зон с участием китайских и российских страховых компаний, где цифровые платформы будут выполнять функцию координатора и арбитра. Для оценки внедрения необходима система KPI, включающая временные, юридические, финансовые и поведенческие показатели. Нормативная адаптация потребует внесения изменений как в российские федеральные законы, так и в законодательство КНР в части трансграничного обмена данными и правового признания цифровых документов. Успешность модели зависит от инициативности страховых компаний, готовности к инвестициям и поддержке на уровне государств.
Таким образом, возможности апробации решений носят не теоретический, а практикоориентированный характер и могут быть реализованы уже в среднесрочной перспективе. Реализация предложенной модели будет способствовать развитию трансграничного страхового сотрудничества, росту международной привлекательности российских и китайских медуслуг, а также формированию цифровой экосистемы доверия в международной страховой практике.