Цифровая трансформация маркетплейсов в странах с различными институциональными системами и уровнями зрелости цифровой экономики демонстрирует разные модели роста и масштабирования. В Китае и России сложились отличающиеся подходы к структурированию и управлению платформами, основанные на специфике государственного регулирования, наличии инфраструктуры, цифровой грамотности населения и доступе к данным. Основу параграфа составляет анализ стратегий цифрового развития двух экосистем — Alibaba Group и СберМегаМаркет, отражающих особенности платформенного роста в КНР и РФ соответственно.
Развитие экосистемы Alibaba Group с конца 2000-х годов происходило в логике «пан-экосистемной» модели, предполагающей максимальную связанность всех компонентов цифрового бизнеса в едином платформенном контуре. Подход ориентирован на формирование многоуровневой архитектуры, в которой каждое дочернее направление не изолировано, а встроено в сквозной бизнес-процесс. В экосистему входят более 20 крупных технологических, финансовых и логистических субплатформ, включая Alibaba Cloud, Cainiao, Ant Group, Taobao, Tmall и др. По данным отчёта Alibaba за 2024 год, совокупное количество активных пользователей экосистемы превысило 1,3 млрд, а число B2C-продавцов превысило 10,2 млн, что на 12% больше, чем в 2023 году [39, С. 128—141].
Согласно наблюдениям Ли Е., развитие цифрового ядра Alibaba опирается на пять ключевых векторов: облачная инфраструктура, финтех, логистика, маркетинговые технологии и искусственный интеллект. Каждое из направлений получает инвестиции и растёт как самостоятельный кластер, но обслуживает общую платформу. Такой подход позволил обеспечить рост скорости исполнения заказов: среднее время доставки в Китае в 2024 году составляло 15,2 часа, в то время как в 2019 году этот показатель превышал 31 час [28, С. 95—97].
Пример СберМегаМаркет демонстрирует иное направление развития. Экосистема, сформированная в рамках банковской группы «Сбер», начала активное масштабирование с 2020 года после ребрендинга из проекта goods.ru. В отличие от Alibaba, российская модель носит характер частично интегрированной системы с фокусом на логистику, финтех и банковские сервисы. По данным отчета Сбера за 2023 год, ежемесячная аудитория платформы составила 17 млн активных пользователей, при этом около 83% заказов были оформлены через мобильное приложение с авторизацией через Сбер ID [41, С. 260—264].
Для сравнения цифровых стратегий платформ ниже представлена таблица 11 с ключевыми параметрами и направлениями роста.
Таблица 11 — Сравнение стратегий цифровой трансформации маркетплейсов

Как следует из таблицы 11, китайская модель отличается глубиной цифровой интеграции, большим числом внутренних сервисов и международной экспансией. Российская модель развивается в условиях ограничений инфраструктурного и институционального характера. СберМегаМаркет опирается на существующие каналы банковской экосистемы, а Alibaba — строит самостоятельные маршруты доставки, оплаты, аналитики и взаимодействия с пользователями.
Ключевое отличие состоит в объёме инвестиций в ИИ и аналитику. Согласно отчёту DAMO Academy, с 2022 по 2024 годы Alibaba инвестировала свыше 19,8 млрд юаней в развитие предиктивных систем, обработки больших данных и автоматизации интерфейсов. Это позволило повысить точность товарных рекомендаций на 17%, а среднюю конверсию в заказ — на 2,4 п.п. [44, С. 82—88].
В то же время в экосистеме СберМегаМаркет алгоритмы предиктивной персонализации были внедрены только во второй половине 2023 года. Анализ Дедяевой Ю. А. показывает, что на момент 2024 года только 48% товарных карточек содержали персонализированные рекомендации, основанные на предыдущей истории заказов [23, С. 23—27].
Для иллюстрации различий в уровне цифровизации представлен сравнительный график ключевых метрик на 2022—2024 годы, рисунок 14.
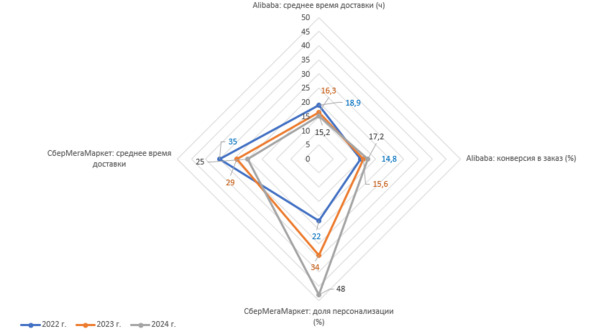
Как показывает рисунок 14, Alibaba демонстрирует устойчивый рост ключевых метрик эффективности, включая скорость доставки и точность рекомендаций. СберМегаМаркет также фиксирует положительную динамику, но с меньшими темпами. Это связано с тем, что российская платформа внедряет ИИ и аналитику в условиях фрагментированной инфраструктуры и ограниченного доступа к поведенческим данным.
Таким образом, вектор развития цифровых платформ отражает институциональную специфику стран: в КНР — ставка на глубинную цифровую интеграцию и экспорт, в РФ — опора на внутреннюю финансово-логистическую структуру. Различия проявляются в архитектуре, интенсивности инвестиций, глубине персонализации и степени зрелости облачной инфраструктуры.
Важным элементом развития цифровых экосистем выступает масштабирование — как внутрирегиональное, так и международное. Платформы стремятся не только увеличить долю на внутреннем рынке, но и выйти за пределы национальной юрисдикции, формируя трансграничные цепочки добавленной стоимости. При этом модели расширения существенно различаются в зависимости от институциональных ограничений и бизнес-целей.
Alibaba Group демонстрирует комплексную стратегию интернационализации. В рамках экспортного направления компания активно развивает дочерние структуры — AliExpress, Lazada, Trendyo и логистические каналы через Cainiao. К 2024 году AliExpress работал в более чем 190 странах, а объём внешних заказов составил 36% от общего оборота экосистемы. Согласно исследованию Вэй Ш., Alibaba применяет подход асимметричной экспансии — платформа предлагает унифицированную технологическую основу, но адаптирует контент, интерфейсы и партнёрскую сеть в зависимости от региона [19, С. 362—365].
Кроме экспорта товаров, Alibaba продвигает облачные решения. По данным отчёта Alibaba Cloud, в 2024 году на международные рынки пришлось 24% доходов облачного подразделения, а число клиентов за рубежом выросло на 31% по сравнению с 2023 годом. Это позволяет интегрировать не только торговые, но и ИТ-сервисы в рамках одной экосистемной логики. Такой подход способствует трансформации платформы в оператора цифровой среды, способного адаптировать бизнес-модели под конкретные регуляторные и культурные условия.
Модель СберМегаМаркет, напротив, ориентирована преимущественно на внутренний рынок. В силу геополитических и инфраструктурных факторов платформа практически не реализует экспортных стратегий. Основной вектор — развитие логистической и финансовой инфраструктуры в пределах РФ и стран ЕАЭС. Как указывается в аналитике Гордиенко К. Е., попытки выйти на рынки СНГ в 2022—2023 гг. были ограничены сложностями валютного контроля и отсутствием согласованных механизмов цифровой идентификации [20, С. 468—470].
Развитие внутренних логистических узлов остаётся приоритетом. В 2024 году СберМегаМаркет расширил сеть распределительных центров до 57 объектов, охватывая 82% регионов страны. Среднее время обработки заказа сократилось до 11 часов, однако время доставки до конечного клиента остаётся выше китайского уровня (в среднем 25 часов против 15 у Alibaba). Это объясняется более слабой связностью между платформой, логистическими операторами и внешними транспортными системами.
Важной частью цифрового развития является политика вовлечения пользователей и удержания продавцов. Alibaba делает ставку на развитие инструментов прямого взаимодействия: стрим-продажи, геймификация, интеграция соцсетей и обучение продавцов через платформу Alibaba University. По данным Сюй М., в 2024 году 62% товарных карточек на Taobao и Tmall содержали видеообзоры и стрим-презентации, а доля заказов, оформленных после просмотра прямой трансляции, составила 28% [45, С. 335—339].
СберМегаМаркет только начинает внедрение подобных инструментов. В 2023 году были запущены стрим-каналы в пилотном режиме, однако охват пользователей не превышал 4% месячной аудитории. Анализ Толочко Д. А. показывает, что российская платформа отстаёт по интеграции пользовательского контента, а также по доле интерактивных форматов вовлечения [48, С. 498—502].
Для продавцов Alibaba предлагает целую систему мотивации: от скидок на логистику до сервисов предиктивного управления ассортиментом. В экосистеме действует свыше 17 алгоритмических инструментов, направленных на повышение эффективности бизнеса продавца. По данным отчёта DAMO Academy, в 2024 году средняя маржа активных продавцов на Alibaba выросла на 6,1%, а доля возвратов снизилась на 3,5 п.п. [44, С. 82—88].
СберМегаМаркет, по данным компании, предоставляет ограниченное количество аналитических инструментов. В отчёте за 2023 год указывается, что 70% продавцов используют только базовую CRM и систему аналитики продаж, интегрированную с личным кабинетом. Расширенные функции, включая прогнозирование спроса и интеграцию с BI-модулями, доступны только участникам программы «Премиум-продавец».
Для обобщения различий по каналам привлечения и удержания пользователей представлена таблица 12.
Таблица 12 — Сравнение моделей вовлечения пользователей и продавцов
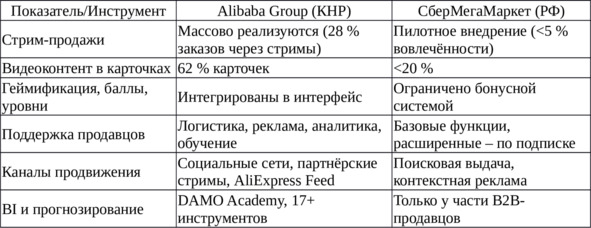
На фоне цифровой зрелости китайской платформы российская демонстрирует начальный этап формирования пользовательской экосистемы. Основные усилия пока сосредоточены на логистике и финтехе, тогда как контентные и поведенческие механизмы вовлечения остаются недоразвитыми.
Тем не менее, обе платформы сталкиваются с рисками масштабирования. В КНР основной риск — это технологическая централизация и зависимость от данных, а также политические ограничения на трансграничную деятельность. В РФ — ограниченность доступа к инвестициям, нехватка квалифицированных разработчиков и слабая интеграция с внешними системами.
Формирование зрелой платформенной модели предполагает не только технологическое развитие, но и устойчивую траекторию роста на уровне организационного и поведенческого дизайна. Анализ эволюции маркетплейсов Alibaba Group и СберМегаМаркет позволяет зафиксировать принципиальные отличия в подходах к масштабированию, персонализации, управлению данными и взаимодействию с пользователями.
В Китае модель «пан-экосистемы» реализуется как способ обеспечения тотальной цифровизации взаимодействий между всеми субъектами — продавцами, покупателями, разработчиками, государством. Alibaba выступает как метаплатформа, задающая темп развития и стандарты для тысяч участников. Каждое новое направление (логистика, финтех, стриминг, ИИ, образование, облачные вычисления) встраивается в единую экосистему и управляется по принципу сквозной аналитики.
Согласно данным исследования Солнушкина Г. А. и Дорошенко С. Н., к 2024 году уровень платформенной интеграции в Alibaba достиг 94%, что означает, что подавляющее большинство пользователей экосистемы используют не менее трёх сервисов группы в рамках одного клиентского цикла [43, С. 160—167]. Это обеспечивает устойчивость, снижает отток пользователей и позволяет эффективно масштабировать новые бизнес-модели.
В российском контексте модель СберМегаМаркет основывается на логике «экосистемного фрагмента». Здесь маркетплейс интегрирован в банковскую цифровую среду, но остаётся технологически автономным по отношению к другим сервисам группы. Это выражается в отсутствии сквозной аналитики между сервисами Сбера, ограниченной синхронизации рекламных и поведенческих данных, а также слабой связанности пользовательского интерфейса.
Как отмечает Желтов М. С., даже при высокой доле пользователей с активной учетной записью Сбер ID (до 83% в 2024 г.), кросс-сервисная аналитика используется только для персонализации витрины, но не для предиктивного моделирования или стратегического таргетинга [24, С. 136—140]. Такой подход сдерживает рост цифровой синергии и повышает издержки на удержание покупателей.
Развитие платформ также подвержено технологическим рискам. В китайской модели наибольшую угрозу представляет зависимость от облачной инфраструктуры Alibaba Cloud, уязвимой к санкциям, ограничениям на поставки оборудования и нормам экспортного контроля. В российской — низкий уровень проникновения технологий искусственного интеллекта: в 2024 году менее 30% заказов обрабатывались с участием ИИ, в то время как в Alibaba этот показатель превышал 92% [19, С. 362—365].
Не менее важной является кадровая составляющая. В экосистеме Alibaba работает более 15 тыс. специалистов в области Data Science и AI, а внутренний корпоративный университет ежегодно выпускает до 3 тыс. специалистов по работе с платформенными решениями. СберМегаМаркет пока не располагает аналогичной кадровой ёмкостью. По данным компании, в 2024 году в аналитических подразделениях маркетплейса работало около 280 сотрудников, большая часть которых специализируется на BI-системах, а не на машинном обучении или поведенческом прогнозировании.
Итоговое сравнение платформ по ключевым параметрам зрелости приведено в таблице 13.
Таблица 13 — Обобщённые показатели зрелости цифровой платформы (2024 г.)

Разница в стратегиях объясняется не только уровнем цифровизации экономики, но и историческим развитием платформ. Alibaba изначально создавалась как технологическая компания с ориентацией на экспорт и инновации, тогда как СберМегаМаркет является результатом трансформации внутри банковской группы, с приоритетом на операционную устойчивость.
Проведённый сравнительный анализ моделей цифрового развития маркетплейсов в Китае и России позволил выявить глубинные отличия в архитектуре, стратегических приоритетах и результатах трансформации. Alibaba Group реализует модель пан-экосистемы, охватывающую логистику, финтех, аналитику, стриминг и экспорт, с акцентом на сквозную цифровую связанность и высокую степень вовлечения как пользователей, так и продавцов. Платформа действует как центр инноваций, где каждая подсистема усиливает другие. СберМегаМаркет представляет собой платформу с ограниченной цифровой глубиной и преимущественной ориентацией на внутренний рынок, где развитие экосистемных модулей происходит неравномерно, а уровень интеграции сервисов остаётся фрагментарным. Несмотря на прогресс в логистике и финтехе, платформа уступает по темпам внедрения ИИ, уровню персонализации и стратегии привлечения пользователей. Таким образом, российская модель требует институционального усиления, технологической поддержки и пересмотра стратегий взаимодействия с продавцами и покупателями. В то же время практика Alibaba может служить ориентиром для формирования зрелой цифровой инфраструктуры, адаптированной к локальному контексту.